【2026年11月最新】支払調書にマイナンバーはなぜ必要?記載のルール・本人確認・提供を断られたときの対応を社労士事務所向けに整理し、番号管理の事務作業をAIに任せる方法
 aikanri-admin
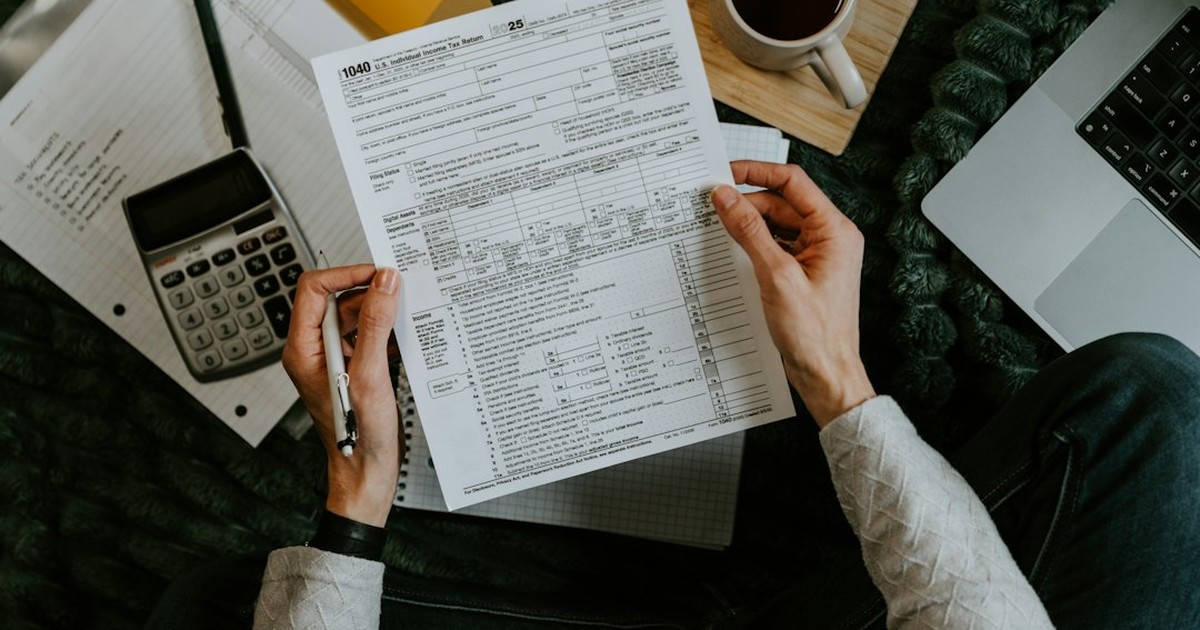
「講師を頼んだ個人の方に、支払調書を作るからマイナンバーをもらってほしいと言われた」「顧問先から、支払調書のマイナンバーが集まらないが、このまま出していいのかと聞かれた」——社労士事務所には、毎年12月から1月にかけて、こうした相談が届きます。
結論から言うと、支払調書へのマイナンバー(個人番号)または法人番号の記載は、平成28年(2016年)1月1日以後に提出する法定調書から義務です。ただし、国税庁のFAQでは、番号が提供されなかった場合でも、記載なしで提出して差し支えなく、罰則も設けられていないと案内されています。大事なのは、義務であることを伝えて提供を依頼し続け、その経過を記録しておくことです。個人番号を取得する際は本人確認(番号確認と身元確認)が必須で、本人に交付する写しには個人番号を記載できません。
社労士事務所は、このテーマに3つの立場で関わります。①顧問先の支払調書の事務を支える立場、②事務所自身が外部の講師や外注先に報酬を払う立場、③顧問先から報酬を受け取り、支払調書の対象になる立場です。この記事では、記載のルールを3つの立場の実務に落として整理したうえで、番号の収集依頼・記録・管理といった事務作業を、AI社員AIKATA(運営: 株式会社GENAI)に任せる道を紹介します。
 代表菅澤
 AI鬼管理山崎
この記事の制度の内容は2026年11月時点で、国税庁・デジタル庁・個人情報保護委員会などの公式ページで確認できる範囲で書いています。提出期限や基準額は改正されることがあるため、実際の提出前には国税庁の最新の案内で確認してください。

01 WHY MY NUMBER 支払調書にマイナンバーの記載はなぜ必要? 根拠、目的、そして罰則の考え方を、顧問先に説明できる形で
📚 用語解説
支払調書:事業者が、報酬・料金・不動産の使用料などを支払ったときに、支払の内容を税務署に報告するために提出する法定調書の一つ。所得税法などに基づき、支払先ごと・支払の種類ごとに作成する。提出の対象になるかどうかは、支払の種類と、同一の支払先への年間の支払金額で決まる。
支払調書は、支払を受けた側の申告内容を税務署が照合するための資料です。マイナンバーまたは法人番号を記載する目的は、支払を受ける者と支払者を正確に識別し、申告漏れや確認作業の負担を減らすことにあります。所得税法等と、マイナンバー法(番号法)に基づき、平成28年1月1日以後に提出する法定調書から、番号の記載が求められています。
1-1. 罰則はないが、「記載しなくてよい」わけではない
国税庁の「法定調書に関するFAQ」では、番号の記載は法律で定められた義務であり、正確な記載が求められる一方、番号が記載されていないことだけで、直ちに罰則があるわけではないと案内されています。顧問先から「罰則がないなら、集めなくてもいいですか」と聞かれることがありますが、答えは「義務は変わらないので、依頼と記録は必要」です。
番号が記載されていない調書を出す場合は、提供を依頼した経過を記録しておくことが前提です。依頼の記録がないまま「集まらなかった」で済ませると、税務署から経緯を確認された際に説明できません。この記録の仕組みをどう作るかが、実務の分かれ目になります。
1-2. 社労士事務所が関わる3つの立場
| 立場 | 具体例 | マイナンバーの扱い |
|---|---|---|
| ①顧問先の事務を支える | 顧問先が外部講師・外注先・個人の士業に報酬を払い、支払調書を作る | 顧問先から相談を受ける。事務所が収集依頼や記録の体制づくりを助言 |
| ②事務所自身が支払う | 研修講師、外注ライター、個人事業主の外部パートナーへの報酬 | 事務所自身が支払者として、番号の提供を受けて支払調書を作る |
| ③報酬を受け取る | 顧問先から顧問料・手続き報酬を受け取る | 顧問先から求められたとき、事務所(個人は個人番号、法人は法人番号)が提供する |
代表菅澤
AI鬼管理山崎
02 TYPES マイナンバーの記載が必要な支払調書の種類と、提出が必要になる金額 主な4種類と、不動産関連に共通する注意点
マイナンバー制度の導入に合わせて様式が変更された、主な支払調書は次の4種類です。いずれも、個人番号または法人番号を記載する欄があります。
| 支払調書の種類 | 主な対象となる支払い | 提出が必要になる金額の目安 |
|---|---|---|
| 報酬、料金、契約金及び賞金の支払調書 | 税理士・社会保険労務士などへの報酬、講演料、原稿料など | 支払の種類によって異なる(国税庁の案内で確認) |
| 不動産の使用料等の支払調書 | 事務所の家賃、駐車場の地代など | 同一の支払先に対し、年間15万円を超えるもの |
| 不動産等の譲受けの対価の支払調書 | 土地・建物の買い取りの対価 | 同一の支払先に対し、年間100万円を超えるもの |
| 不動産等の売買または貸付けのあっせん手数料の支払調書 | 仲介手数料 | 同一の支払先に対し、年間100万円を超えるもの |
2-1. 社労士報酬は、報酬・料金の支払調書の対象になる
報酬、料金、契約金及び賞金の支払調書は、所得税法第204条第1項に定める報酬・料金などを支払った場合に作成します。弁護士、税理士、社会保険労務士などへの報酬が、その代表例です。個人の社会保険労務士に報酬を支払う場合は、報酬から所得税を源泉徴収する対象でもあり、同じ支払先に対する源泉徴収と、支払調書は、セットで管理する必要があります。事務所の先生が、顧問先から「源泉徴収した所得税の額を、支払調書に書いて欲しい」と言われるのは、このためです。
📚 用語解説
法定調書:所得税法、相続税法などに基づき、事業者が税務署などに提出する調書の総称。給与所得の源泉徴収票、退職所得の源泉徴収票、各種の支払調書などがある。提出期限は原則として、支払のあった年の翌年1月31日。前々年の提出枚数が100枚以上の場合は、e-Taxなどの電子的な方法での提出が必要になる。
2-2. 不動産関連の支払調書に共通する注意点
不動産の使用料等の支払調書は、同一の支払先に対する年間の支払合計額が15万円を超える場合に提出義務が生じます。基準額に満たない場合は、提出そのものが不要になるため、支払先ごとの年間金額を管理しておくことが、実務の最初の作業になります。対象になる金額には、賃料のほか、敷金・保証金のうち返還されないことが確定した金額、更新料、名義書換料なども含まれます。事務所の家賃を月額で払っていても、年間でみると基準を超えているケースが多いので、事務所自身の調書の漏れにも注意してください。
AI鬼管理山崎
03 ENTRY RULES 支払調書にマイナンバーを記載する際の注意点 個人番号と法人番号の記入枠、本人確認、本人交付用の3点
3-1. 個人番号(12桁)と法人番号(13桁)で記入枠の使い方が異なる
個人番号は12桁、法人番号は13桁です。システムで調書を作成する場合は、両方に対応できるよう13マスの記入欄を用意し、個人番号の場合は先頭の1マスを空欄にして右詰めで印字します。支払先が個人であれば個人番号、法人であれば法人番号を記載します。法人番号は国税庁の法人番号公表サイトで公表されている情報なので、本人確認は要りません。手書きで件数が少ない場合は、従来の様式に番号欄を追加して対応する方法もあります。
3-2. 本人確認の実施が必須(個人番号のみ)
個人番号を取得する際は、なりすましを防ぐために、番号確認(その番号が本人の番号であることの確認)と身元確認(手続きをする人が本人であることの確認)という本人確認が義務づけられています。
| 取得の方法 | 本人確認の進め方 |
|---|---|
| 対面 | 本人確認書類の提示を受ける。マイナンバーカードは、1枚で番号確認と身元確認の両方を満たす |
| 郵送 | 本人確認書類の写しを郵送してもらう。番号確認書類と身元確認書類の両方の写しが必要 |
| オンライン | 本人確認書類の画像の送付、または公的個人認証(電子署名)を利用する |
マイナンバーカードがない場合は、番号が記載された住民票の写し等で番号確認を行い、運転免許証などで身元確認を行います。番号確認と身元確認の組み合わせは、デジタル庁(個人情報保護委員会)の案内で確認できます。
3-3. 本人交付用の支払調書には個人番号を記載できない
番号法第19条は、法令に定められた場合を除いて、特定個人情報(マイナンバーを含む個人情報)を第三者に提供することを禁止しています。税務署に提出する調書には番号を記載できますが、支払先本人に交付する控えに個人番号を記載することは、提供制限に触れるため認められません。「報酬、料金、契約金及び賞金の支払調書」のように、本人への交付が義務づけられていない調書を、本人の求めに応じて渡すときも同じです。本人交付用の調書は、次のいずれかの方法で対応します。
法人番号は公表されている情報なので、法人に交付する調書に記載しても問題ありません。個人事業主と法人で扱いが変わる点を、事務所の様式にも反映しておくと、取り違えを防げます。
代表菅澤
04 REFUSAL マイナンバーの提供を拒否されたら:4つのステップ 依頼・記録・番号なしの作成・取得後の反映
支払先から番号の提供を断られたとき、直ちに未記載のまま提出するのではなく、段階を踏んで対応します。国税庁も、番号が入手できない場合は、収集を継続的に試み、それでも入手できなかった経緯を記録しておくよう案内しています。
4-1. STEP1:法令上の義務であることを伝えて、提供を依頼する
番号の記載が法律で定められた義務であることを伝え、書面・メール・電話など、後から確認できる方法で依頼します。支払先が個人事業主の場合、「何に使うのか」「安全に管理されるのか」を気にされることが多いため、利用目的(支払調書の作成のため)と、管理の方法を、依頼の文面に書いておくと、応じてもらいやすくなります。
4-2. STEP2:依頼の履歴を記録する
依頼した日付、方法、対応した担当者の氏名、相手の回答を記録します。事務所の台帳に、支払先ごとの行を作り、依頼のたびに追記する形が確実です。この記録は、税務署から経緯を聞かれたときの説明の材料になります。
4-3. STEP3:番号なしで支払調書を作成する
提供が受けられなかった場合は、氏名・住所・支払金額など、番号以外の項目を正確に記載し、番号欄は空欄のまま提出します。摘要欄に理由を書く義務はありません。
4-4. STEP4:取得できた場合は速やかに反映する
提出後に番号の提供を受けられた場合は、取得日を記録し、以降の調書に記載します。すでに提出した調書の訂正が必要かどうかは、国税庁のFAQまたは所轄の税務署に確認してから決めてください。解説記事によっては「再提出が必要」と書かれているものもありますが、最新の取扱いは国税庁の案内が基準です。
年が明けてから慌てて依頼すると、支払先と連絡が取りにくくなります。報酬を最初に支払うタイミング(契約の締結時、初回の請求書の受領時)で、番号の提供を依頼する運用にすると、断られるリスクも、集まらないリスクも減らせます。
AI鬼管理山崎
05 HANDLING 取得・保管・廃棄のルールと、社労士事務所の入社・退職・異動/妊娠出産・育児・介護の手続き 番号を預かる事務所だからこそ、管理の型が必要
マイナンバーは、法律で定められた目的以外には、取得も利用もできない特定個人情報です。支払調書のために取得した番号を、他の目的に使うことはできません。社労士事務所は、顧問先の従業員の番号も扱うため、管理の型を持っているかどうかが信頼に直結します。
5-1. 取得・保管・廃棄の基本
📚 用語解説
特定個人情報:マイナンバー(個人番号)を内容に含む個人情報。番号法により、取得・利用・提供・保管に厳しい制限があり、法令で定められた事務以外には使えない。従業員から預かる番号、取引先の個人事業主から預かる番号、いずれも該当する。
📚 用語解説
番号確認と身元確認:個人番号を取得するときの本人確認の2つの柱。番号確認は「その番号が本人のものか」、身元確認は「手続きをしている人が本人か」を確かめること。先方がマイナンバーカードを提示した場合は1枚で両方を確認できるが、通知カードや番号入りの住民票の写しは番号確認のみのため、別に運転免許証などで身元確認を行う。
先方(支払先)に依頼するときは、どの書類を何枚用意してもらうのかを、依頼文の中で具体的に書いておくと、やり取りの往復が減ります。
5-2. 入社・退職・異動編、妊娠出産・育児・介護編の手続きでマイナンバーが要る場面
社労士事務所の日常業務でも、マイナンバーを扱う場面は多くあります。入社・退職・異動の手続きでは、雇用保険の資格取得届・資格喪失届、健康保険・厚生年金保険の資格取得届、被扶養者(異動)届などの様式に、個人番号(または基礎年金番号)を記載する欄があります。妊娠出産・育児・介護の手続きでも、育児休業給付金や介護休業給付金の申請などで、本人の番号を扱う場面があります。
| 手続きの分類 | 主な手続き | 番号を扱う場面 |
|---|---|---|
| 入社・退職・異動 | 資格取得届・資格喪失届、被扶養者(異動)届、離職証明書など | 従業員・被扶養者の番号を様式に記載する |
| 妊娠出産・育児・介護 | 産前産後休業・育児休業の取得者申出書、育児休業給付金・介護休業給付金の申請など | 休業者本人の番号を扱う |
| 年末調整・法定調書 | 給与所得の源泉徴収票、各種の支払調書 | 従業員・支払先の番号を扱う |
事務所として注意するのは、支払調書の番号と、社会保険・労働保険の手続きの番号を、同じ台帳に混ぜないことです。取得の目的と利用できる範囲が違うため、目的ごとに管理しておかないと、「別の目的で使ってしまった」という事故につながります。
5-3. 人事・労務の年間業務カレンダーに、番号の収集を組み込む
法定調書の準備は、年末調整と同じ時期に動きます。事務所の年間業務カレンダーに、番号の収集と確認の時期を入れておくと、繁忙期に慌てずに済みます。
| 時期 | 支払調書・マイナンバー関連の作業 |
|---|---|
| 支払の都度(年間を通して) | 新しい支払先と契約するとき、番号の提供を依頼し、本人確認と記録を行う |
| 10〜11月 | 支払先の一覧を作り、番号が未取得の支払先を洗い出して再依頼 |
| 12月 | 年間の支払金額を集計し、調書の対象を確定。本人確認書類の保管状況を確認 |
| 1月 | 支払調書・源泉徴収票を作成して提出(原則1月31日)。本人交付用の調書の番号を伏せて交付 |
| 通年 | 保存期間を過ぎた番号の廃棄、取扱規程の見直し |
支払先ごとの年間支払金額の集計にはSUMIF関数、番号が未取得の支払先の洗い出しにはCOUNTIFやIF関数、依頼の経過日数の確認にはTODAY関数やDATEDIF関数が使えます。ただし、台帳に番号そのものを入力する場合は、ファイルの保管場所、閲覧できる人、持ち出しの禁止など、安全管理措置を先に決めてください。
なお、手続きの流れを手元で確認できるガイド類(入社・退職・異動編、妊娠出産・育児・介護編のような手続きの手引き)や、関数集のような台帳づくりの手引きを、事務所で整えておくと、新人の職員の教育にも役立ちます。労務担当者向けの手引きを自作する場合も、番号そのものは載せず、手順だけを載せてください。
この年間のカレンダーに沿って動くだけでも、事務所の作業は整理されます。ただ、顧問先が10社、20社と増えると、支払先の数も、依頼の記録も、本人確認書類の保管も、倍々に増えていきます。
代表菅澤
AI鬼管理山崎
06 LIMITS OF MANUAL WORK 支払調書の番号管理で、事務所の手作業が詰まる理由 収集・記録・確認・入力が、年末年始の繁忙期に重なる
支払調書とマイナンバーの事務は、ルール自体は単純です。それでも手作業が詰まるのは、顧問先ごと・支払先ごとに、同じ作業を繰り返す量が多いからです。
ソフトを入れ替えれば解決するかというと、そう単純ではありません。ソフトは、入力された番号を調書に印字するのが得意ですが、番号を集める依頼を出し、返事を管理し、書類を確認し、台帳に記録するという前後の作業は、ソフトを替えても残ります。
今お使いの給与ソフト・会計ソフト・勤怠システムはそのままに、ソフトの外側にある「依頼する・記録する・取り出す・入れる・確認する」作業を、AIに回してもらう考え方があります。次の章で、具体的な形を説明します。
代表菅澤
AI鬼管理山崎
07 AUTOMATE WITH AI 【核心】番号の収集依頼から調書の下準備までを、AIが回す仕組みにする 「AIに聞いて早くする」のではなく、毎年・毎月の作業を自動で回す
📚 用語解説
Claude Code/Codex:Claude CodeはAnthropic社、CodexはOpenAI社が提供するAIエージェント。質問に答えるだけのAIと違い、指示を受けてパソコン上のファイル操作・データの取り出し・書類の下準備といった作業そのものを実行できる。画面操作を伴う作業も、手順を覚えさせれば繰り返し実行できる。
7-1. 「AIに聞く」と「AIが毎月の作業を自動で回す」は別物
ChatGPTのようなAIに「支払調書にマイナンバーが必要な理由を教えて」と聞くのは効率化です。作業の主体は職員で、AIは調べ物を早くしてくれるだけです。一方、Claude Code/Codexを使って仕組みを作ると、自動化になります。「支払先の一覧から、番号が未取得の先を洗い出す → 依頼の文面を作って一次対応する → 返ってきた書類の不備を確認する → 台帳に記録する → 今使っているソフトに入力する → 事務所の承認待ちの状態にする」までを、決まった手順で回します。職員が行うのは、最後の承認待ちの確認と、判断が必要な例外への対応だけです。
7-2. これまで職員がやっていた作業 vs AIに任せた後
| これまで職員がやっていた作業 | AIに任せた後 |
|---|---|
| 顧問先の支払先一覧から、調書の対象と番号の未取得先を目視で洗い出す | 支払先ごとの年間金額と取得状況を照合し、対象と未取得先を一覧化 |
| 依頼のメールや書面を作成し、断られたときの対応を確認 | 依頼文の一次対応と、断られた場合の経過の記録をAIが整理(個別の判断は事務所) |
| 返ってきた書類を確認し、台帳へ転記 | 書類の内容を読み取って台帳に反映。桁数や記入漏れなどの不備を一次チェック |
| 調書作成ソフトへの入力と、別の職員による見直し | 今のソフトへ画面操作を含めて入力し、入力済みの内容を承認待ちの状態で止める |
| 依頼の履歴・保存期間の管理を台帳で追う | 支払先ごとの依頼履歴と保存期間を管理し、期限が近づいたら事務所に通知 |
7-3. 社労士法との線引きと、番号の取扱い
行政機関への提出手続きの代行(1号業務)や、帳簿書類の作成(2号業務)は、社会保険労務士の独占業務です。AI社員AIKATAは、これらを引き受けません。AIが担うのは、給与計算、勤怠の集計、書類の下準備、資料回収の一次対応といった、その前の事務作業です。作成した書類の最終確認と承認、行政機関への提出は、先生方が行います。
また、マイナンバーなどの給与・人事のデータは、NDAを結んだうえで、受け渡しと保管のルールを事務所の規程に合わせて決めます。どの範囲の情報をAIの仕組みで扱うかは、事務所の取扱規程と安全管理措置に沿って、無料相談の段階から整理できます。
代表菅澤
AI鬼管理山崎
08 BUILD OR ENTRUST 増員・外注・自作では、繁忙期の事務作業は片づかない 4つの選択肢のうち、3つは事務所の悩みを別の悩みに置き換えるだけ
事務作業の負担を減らす道は、大きく4つあります。4つのうち3つは、事務所の悩みを別の悩みに置き換えるだけです。
| 選択肢 | よくある期待 | 実際に行き詰まる所 | 判定 |
|---|---|---|---|
| ① 職員を増やす | 人手が増えれば年末年始を越えられる | 採用が難しく、特定個人情報の取扱いの教育にも時間がかかる。閑散期にも人件費が残り、顧問先ごとのルールが個人の頭の中に残る | ✕ |
| ② 従来型の外注・BPO | 作業を外に出せば手が空く | 委託先の監督義務は事務所に残る。顧問先ごとのルールの説明と、返ってきた結果の手直しが事務所に残る | ✕ |
| ③ 事務所でAIを自作する | 自分たちで作れば安く、自由に直せる | 顧問先ルールの言語化に時間がかかる。検証の型がないまま本番に入る。作った人しか直せない、第二の属人化が起きる | ✕ |
| ④ AI社員AIKATAに任せる | 作業そのものを手放せる | 仕組みの構築・運用はAIKATAが行う。事務所は承認だけ。繁忙期も人を増やさずに処理量を増やせる | ◎ |
8-1. 「増員」と「外注」で片づかない理由
8-2. 「自作」の壁
代表菅澤
AI鬼管理山崎
09 AI SHAIN AIKATA AI社員AIKATAは、社労士事務所の事務作業を丸ごと受託します いまのソフトのまま、顧問先ごとのルールを仕組みに残して回す
AI社員AIKATA(運営: 株式会社GENAI)は、給与計算・勤怠の集計・入退社手続きの書類の下準備・算定基礎届や労働保険の年度更新の下準備・帳票の作成・顧問先への資料回収や一次対応など、職員がパソコンで行っている事務作業を、AIと人の二重体制で丸ごと受託する業務代行サービスです。
秘密保持については、NDAを結び、給与・人事のデータの受け渡しと保管のルールを、事務所の規程に合わせて決めます。AIKATAを使う社労士事務所では、顧問先から届いた資料を仕組みが読み取り、事務所が承認する状態まで整える、という形で運用しています。
9-1. 支払調書・番号まわりの作業で、任せる範囲の例
| 作業 | AIKATAが担う部分 | 事務所(先生方)が行う部分 |
|---|---|---|
| 支払先の洗い出し | 支払先の一覧と年間金額を整理し、対象と未取得先を一覧化 | 調書の対象かどうかの最終判断 |
| 番号の収集依頼 | 依頼文の準備と一次対応、依頼履歴の記録 | 断られた場合などの個別対応の判断 |
| 書類の確認 | 届いた書類の記入漏れ・桁数などを一次チェック | 本人確認の最終確認 |
| 調書の下準備 | 今のソフトに入力し、帳票の下書きを作成 | 内容の確認と、税務署への提出 |
| 顧問先対応 | 不足資料の依頼と、届いた資料の一次チェック | 個別の相談への回答、判断が必要な場面の対応 |
代表菅澤
AI鬼管理山崎
なお、料金は月額の定額で、業務量が増えても料金は変わりません。金額は、無料相談の中でご説明します。
10 COMPARISON 残る道は「作業そのものを任せる」だけ 手作業・ソフトの追加・乗り換え・AIKATAの3択を、事務所の目線で比べる
| 手作業のまま | ソフトの追加・乗り換え | AI社員AIKATAに任せる | |
|---|---|---|---|
| 繁忙期の負荷 | ✕ 重なるたびに残業が増える | △ 入力は速くなるが、前後の作業は残る | ◎ 人を増やさず処理量を増やせる |
| 顧問先ごとのルール | △ 職員の頭の中にしかない | △ ソフトの仕様の範囲で対応 | ◎ 仕組みに登録され、担当が変わっても残る |
| 顧問先への負担 | ○ 変わらない | ✕ 乗り換え時に顧問先にも作業が発生 | ◎ ソフトの乗り換えを頼まなくてよい |
| 職員の採用・教育 | ✕ 常に必要 | △ 新しいソフトの習得が必要 | ◎ 採用・教育が要らない |
| 社労士法の線引き | ○ 事務所で完結 | ○ 事務所で完結 | ◎ 提出と帳簿書類は先生方、AIは前段の事務作業 |
10-1. AI社員AIKATAが選ばれる5つの理由
増員・外注・自作・乗り換えは、どれも事務所が人か仕組みを抱え続けます。作業を手放せる道は、AI社員AIKATAに任せることだけです。
給与や年末調整の分野の事務は、同じ考え方で広げられます。あわせて、年末調整の保険料控除の書き方と計算方法や、年末調整の還付金の支払いの記事も、ご覧ください。
代表菅澤
あわせて読みたい:同じテーマの記事
次の繁忙期を、職員を増やさずに越える準備を始めませんか
人を増やす、ソフトを替えると決める前に、60分の無料相談で、支払調書・年末調整を含めた事務所の業務の棚卸しをしませんか。相談の場で、どの作業から任せられるかが具体的に決まります。オンライン(Google Meet)で、契約の義務はなく、全国から受けています。
AI鬼管理山崎
職員を増やす・外注する・AIを自作する・ソフトを替える——どの道を選んでも、集計・入力・確認の作業か、それを回す人と仕組みが事務所に残り続けます。
AI社員AIKATAなら、いまお使いの給与ソフト・手続きソフトはそのまま、顧問先ごとのルールも登録して処理し、事務所に残るのは仕上がりの確認と承認だけです。どの業務から任せられるかは、無料相談(60分・オンライン)でその場で整理します。
NEXT STEP
事務所の定型業務を、
AI社員に任せてみませんか?

よくある質問
Q. 支払調書にマイナンバーを記載するのは、いつから義務ですか?
A. 平成28年(2016年)1月1日以後に提出する法定調書から、支払調書へのマイナンバー(個人番号)または法人番号の記載が求められています。個人の支払先には個人番号、法人の支払先には法人番号を記載します。国税庁のFAQでは、番号が記載されていないことだけで直ちに罰則があるわけではないと案内されていますが、記載は法律上の義務であり、正確な記載が求められます。
Q. 支払先にマイナンバーの提供を断られたら、どうすればよいですか?
A. まず、番号の記載が法律で定められた義務であることを伝え、書面・メール・電話など後から確認できる方法で提供を依頼します。依頼した日付・方法・担当者を記録し、それでも提供を受けられないときは、番号欄を空欄にして、氏名・住所・支払金額など他の項目を正確に記載して提出します。後日番号が取得できたら、取得日を記録して以降の調書に記載します。提出済みの調書の訂正の要否は、国税庁のFAQまたは所轄の税務署で確認してください。
Q. 個人番号を取得するとき、本人確認は必要ですか?
A. 必要です。番号法により、個人番号を取得する際は、番号確認(その番号が本人のものであることの確認)と身元確認(手続きをする人が本人であることの確認)が義務づけられています。マイナンバーカードがあれば、1枚で両方を満たせます。法人番号は公表されている情報なので、本人確認は要りません。
Q. 本人に渡す支払調書にも、マイナンバーを記載してよいですか?
A. いいえ。番号法第19条の提供制限があるため、支払先本人に交付する調書の写しに、個人番号を記載することは認められません。税務署に提出する分には記載しますが、本人交付用は番号欄を空欄にして印字するか、マスキングなどで読み取れないようにします。法人に交付する調書に法人番号を記載することは、公表されている情報のため、問題ありません。
Q. 社会保険労務士への報酬も、支払調書の対象ですか?
A. 社会保険労務士への報酬は、所得税法第204条第1項に定める報酬・料金に当たり、報酬、料金、契約金及び賞金の支払調書の対象になります。顧問先が個人の社会保険労務士に報酬を支払う場合は、源泉徴収の対象でもあります。提出が必要になる金額の基準や、源泉徴収の税率は、国税庁の案内で最新の内容を確認してください。
Q. 社労士法上、AIに任せて問題ありませんか?
A. 行政機関への提出手続きの代行(1号業務)と、帳簿書類の作成(2号業務)は、社会保険労務士の独占業務です。AI社員AIKATAは、これらを引き受けません。AIが担うのは、給与計算、勤怠の集計、書類の下準備、資料回収の一次対応といった、その前の事務作業です。AIの処理結果は人が品質チェックし、最終確認と承認、提出は事務所が行うため、社労士法の線引きは変わりません。
Q. 今使っている給与ソフトや会計ソフトのままで、AI社員AIKATAを使えますか?
A. はい。特定のソフトに限定せず、いま事務所が使っている給与ソフト・勤怠システムをそのまま使い、画面操作を含めて自動化します。顧問先にソフトの乗り換えをお願いする必要もありません。マイナンバーなど給与・人事のデータは、NDAを結び、受け渡しと保管のルールを事務所の規程に合わせて決めます。まずは60分の無料相談(オンライン・契約の義務なし)で、どの作業から任せられるかを整理します。
AI社員AIKATAへのお問い合わせ
この記事を読んで気になった方へ。
専門スタッフが、御社に最適な
業務自動化・業務代行プランを無料でご提案します。
- AI業務自動化サービス「AI鬼管理」を運営 — Claude Code を活用し、経営者の業務を「AIエージェントに任せる仕組み」へ転換するパーソナルトレーニングを 伴走構築 で提供。日報・採用・問い合わせ対応・経費精算・議事録・データ集計・営業リスト等の定型業務を、AIに代行させる体制を経営者と一緒に作り込む
- Claude Code 実装ノウハウを 経営者・法人クライアント に直接指導。生成AIを「便利ツール」ではなく 「業務を任せる存在」 として運用する手法を体系化
- 「やらせ切る管理」メソッドの開発者。シンゲキ株式会社(2021年設立・鬼管理専門塾運営)にて累計3,000名以上の学習者を志望校合格に導いた管理メソッドを、AI × 経営者支援 に転用
- 著書『3カ月で志望大学に合格できる鬼管理』(幻冬舎)、『親の過干渉こそ、最強の大学受験対策である。』(講談社)
- メディア出演: REAL VALUE / カンニング竹山のイチバン研究所 / ええじゃないかBiz 他
- 明治大学政治経済学部卒