【2026年10月最新】賃貸借契約書の印紙は必要?賃貸管理会社の判定・消印・電子契約と事務自動化
 aikanri-admin
01 ANSWER 賃貸借契約書の印紙は、建物・土地・契約内容で分けて確認します
建物の賃貸借契約書は、原則として印紙税の課税対象ではありません。一方、土地の賃借権の設定に関する紙の契約書は課税文書に該当します。ただし、建物でも敷地を別途賃貸する内容や、建設協力金の返還条件、金銭の受領を証明する記載があれば、別の観点で確認が必要です。「賃貸借契約書」という表題だけで印紙の要不要を決めると、管理会社の確認漏れにつながります。
管理会社が整えるべきなのは、担当者が印紙の知識を暗記することよりも、契約書の何を確認し、誰が判断し、どこに根拠を残すかという手順です。居住用の募集と事業用の契約、駐車場、更新の覚書を同じ受信箱で扱っている会社ほど、物件名だけでは書類の性質を見分けられません。契約事務と入金確認の担当が分かれている場合には、領収書の発行まで一続きで把握する必要があります。
この記事は、賃貸管理会社と、賃貸仲介を兼ねる不動産会社の社長・管理者・社員に向けた実務整理です。前半では印紙の判定材料、貼り方、消印、原本の管理、電子契約を扱い、後半では入力や契約書類の下準備をAI社員AIKATAに任せる方法を説明します。税務判断、宅地建物取引士の業務、交渉や会社の意思決定は、事務の自動化と分けて扱います。
制度の確認時点は2026年10月です。主な税務根拠は国税庁の令和8年4月1日現在のタックスアンサーです。建物については国税庁「建物の賃貸借契約書」、土地については国税庁「不動産の譲渡・土地の賃貸借・消費貸借・運送等に関する契約書」に基づいています。
 菅澤
02 PRACTICAL GUIDE 管理会社の実務:印紙税の判定から貼付・保管・電子契約まで
2-1. 印紙税とは?契約書の名前より、証明している取引を見ます
 山崎
📚 用語解説
課税文書:印紙税法の課税物件表に該当する文書です。契約書という名称の紙がすべて課税されるわけではなく、何を証明するために作成した文書かを確認します。
賃貸借契約書は、何を使用させ、どの条件で対価を支払い、どのように返還するかなどの合意を記録するものです。印紙税の確認では、物件の区分だけでなく、契約の成立や変更を証明しているのか、金銭を受け取った事実を証明しているのかを読み分けます。タイトルを「覚書」「確認書」に替えただけで、課税対象から外れるわけではありません。
受付時には、契約書本体、特約、別紙、金銭の授受に関する合意書をまとめます。仲介担当が保存した案とオーナーから戻った案が違う場合には、最新の案を特定することが先です。ファイル名の末尾に「最終」と付いていても、相手方の修正が取り込まれているとは限りません。確認済みの版と承認者を結び付け、古い版の判断を新しい版に流用しないようにします。
実務で作る確認表には、「書類の表題」と「確認した内容」を別の欄に置きます。前者は検索のため、後者は判断のためです。「建物賃貸借契約書/敷地に関する独立した賃貸条項なし/受領済みの記載なし」のように、結論に至る材料が読み取れる記録を残すと、上長が書類を最初から探し直す負担を減らせます。これは社内運用の提案であり、税務署の指定様式ではありません。
国税庁は、契約の成立・更改・変更・補充を証する文書を、名称にかかわらず契約書として扱うと説明しています。出典:国税庁「契約書の意義」(2026年10月確認)。
2-2. 建物は原則対象外、土地は課税文書という出発点を共有します
山崎
| 契約の内容 | 印紙税の基本的な扱い | 管理会社がそろえる資料 |
|---|---|---|
| 建物の賃貸借 | 原則として課税対象外です | 建物の表示、使用範囲、特約、受領欄 |
| 土地の賃借権の設定 | 第1号の2文書として確認します | 土地の表示、権利設定の対価、返還条件 |
| 車庫・駐車施設の利用 | 施設の賃貸借は課税対象外です | 区画図、設備、利用範囲、契約内容 |
| 駐車設備のない更地の貸付け | 土地の賃貸借として確認します | 現況資料、土地の貸付範囲、条項 |
| 物品の賃貸借・レンタル | 物品の賃貸借自体は課税対象外です | 対象物の一覧、保守や工事等の別契約 |
| 金銭を受領したことの証明 | 第17号文書等に当たるか別に確認します | 受領した内容、受取人、金銭の性質 |
この表は入り口の分類です。建物の賃貸借として対象外と整理しても、その文書に金銭消費貸借や受領の証明など別の課税事項が含まれていないかを確認します。また、課税文書に当たることと、非課税の要件に当てはまらず納付が必要であることは、同じ確認ではありません。文書の種類を確定させてから、記載金額などの要件を照合します。
管理会社の台帳に「住宅だから不要」「店舗だから必要」とだけ登録するのは避けます。住宅か店舗かは業務上重要な区分ですが、建物の賃貸借自体に関する印紙税の原則を置き換えるものではありません。物件用途、契約対象、紙・電子の別、金銭条項を別々の項目にすると、特約が増えた案件だけを再確認できます。
一棟の管理物件でも、住戸の契約、敷地の貸付け、駐車場の利用、設備のレンタルが並ぶことがあります。物件単位で一律の印紙設定を持つと、別契約まで同じ扱いになります。文書ごとに管理番号を持たせ、物件番号との関係を残すことで、同じ建物に属する異なる契約を混同しにくくなります。
建物の原則は国税庁「建物の賃貸借契約書」、施設・物品を含む区分は国税庁「駐車場を借りたときの契約書」によります(2026年10月確認)。
不動産賃貸借契約書の見極めでは、「不課税」と「非課税」の言葉も整理します。建物賃貸借自体のように課税物件に当たらないことと、課税物件の種類に当たっても記載金額等の非課税要件に該当することは、確認の順序が異なります。社内の判定欄に「不要」だけを残すと、この違いが失われます。不動産賃貸借を扱う担当者は、対象外と整理した理由か、非課税要件を確認した理由かを短く記録し、条件変更の際にどこを見直すかがわかるようにします。
2-3. 土地と建物の境界:敷地面積、自動販売機、駐車場を確認します
山崎
建物の所在地や使用範囲を明確にするため、契約書に敷地面積を記載することがあります。国税庁は、この記載だけなら建物の賃貸借契約書として課税対象外としています。一方、その敷地について賃貸借契約を結んだことが明らかな文書は、土地の賃借権の設定に関する契約書に該当します。管理担当の方は、土地の数字があるかだけでなく、その土地をどの権利で使用する契約なのかを確認します。
駐車場の場合は、設備のない更地を借りる契約と、駐車場という施設の一定の場所を使う契約を分けます。「アスファルト舗装済みなら絶対に対象外」という現場の簡略ルールだけでは、文書の内容まで確認できません。舗装、区画、車庫、設備といった現況資料をそろえたうえで、土地そのものを貸す内容なのか、施設を利用させる内容なのかを確認します。
自動販売機の設置場所も、建物の軒先なのか、敷地の一部なのか、別の施設内なのかで事実関係が変わります。「建物と接していれば必ず不要」と一律に処理せず、設置範囲、利用権限、設置契約、対価の性質をそろえて税務署や税理士に確認します。管理会社の記事として重要なのは、未確認の境界事例を断定することではなく、確認に必要な材料を欠かさず提出できることです。
現地担当への依頼文は、「自動販売機の写真を送ってください」だけにせず、「設置場所と建物の位置関係、使用する範囲がわかる写真・図面、貸付条件の合意書を共有してください」とします。写真だけでは契約内容はわからず、契約書だけでは設備の状況がわからないことがあるためです。資料がそろうまで判定欄を空欄にするのではなく、確認待ちとして担当者と次の行動を残します。
2-4. 土地賃貸借契約書の契約金額は、月額賃料の総額ではありません
山崎
📚 用語解説
印紙税上の記載金額:文書の種類に応じて印紙税を確認する際の基礎となる金額です。土地の賃借権設定では、使用の対価である賃料と、権利を設定するための対価を分けて整理します。
土地の賃借権の設定に関する契約書では、後日に返還する予定のない権利金などが記載金額の確認対象になります。返還を予定する敷金・保証金や、契約成立後の使用収益の対価である賃料は含めません。土地を借りる期間が長いからといって、毎月の賃料に月数を掛けた数字をそのまま印紙税額の一覧表に当てはめないようにします。
社内の計算例は、実際の金額を入れる前に、項目の分類だけで作れます。「月額地代×契約月数」ではなく、「返還しない権利設定の対価を抽出→返還予定の金銭を分離→該当する文書区分の金額表に照合」という順です。権利金、名義変更料、更新料なども、名称だけで合計せず、その契約で何の対価として支払うのかを確認します。
税額を確認する管理表では、契約書の記載箇所、金銭の名目、返還の有無、返還条件、確認した文書区分、参照した国税庁ページ、確認者を持たせます。「契約金額の記載なし」と「金額が少ないための非課税」は同じ扱いではありません。数字が見つからない案件を機械的に印紙不要へ振り分けると、記載金額のない課税文書を見逃します。
本記事では金額を列挙せず、最新の金額表を公式資料で確認する運用を示します。社内に古い一覧表をコピーして配るより、文書の区分と参照先を承認記録に残すほうが、表の取り違えを防ぎやすくなります。複数の金銭条項があり所属する文書区分が明確でない場合は、管理担当が税額を推測せず、根拠となる条項をまとめて確認に回します。
記載金額の説明・公式の金額表は国税庁「不動産の譲渡・土地の賃貸借・消費貸借・運送等に関する契約書」、月額地代だけが記載された場合の扱いは国税庁「駐車場を借りたときの契約書」を参照してください(2026年10月確認)。
賃料総額、返還予定の保証金、権利設定の対価を一つの「契約金額」欄に押し込まないことが大切です。社内の売上管理に使う金額と、印紙税の確認に用いる金額を別に持ちます。
2-5. 建設協力金・リースバック・領収書を兼ねる条項に注意します
山崎
📚 用語解説
消費貸借に関する契約書:金銭の借入れなどを証明する契約書です。建物の契約という表題であっても、建設協力金等について特定の返還を約する内容があれば、この文書区分の確認が必要になります。
国税庁が示す建物の例外は、建設協力金または保証金などを受け取り、賃貸借期間に関係なく、一定期間据え置いた後に一括または分割で返還することを約する場合です。この取り決めのある契約書は、消費貸借に関する契約書に該当するとされています。「保証金がある建物契約は全部同じ」と広げず、返還時期と賃貸借期間との関係まで読み取ります。
リースバックという名称が付いている案件も、名前から税務上の結論を出さないようにします。売却して賃借する取引なのか、建設協力金を伴う建物の貸付けなのか、案件資料に記載された取引を分けて確認します。不動産の売買契約と建物賃貸借契約、金銭の貸付けに関する合意書が併存するなら、それぞれの書類に対して確認を行います。「リースバック一式」というフォルダー単位では税務上の区分が見えません。
もう一つの確認点は、金銭を受け取ったことを示す記載です。契約上「支払う」と約束した条項と、「受領した」と証明する記載は意味が異なります。建物賃貸借契約書に権利金等を受領した旨がある場合には、受取書としての課税関係を別に検討します。契約金額が書いてあるというだけで、受領済みと取り違えないことが重要です。
領収書や預り書を別に発行する場合も、契約書が対象外だったことを理由に確認を省略しません。誰が受け取り、誰の名義で何を証明するのか、売上代金かそれ以外か、営業に関する受取書かなどを整理します。初期費用の請求一覧と、実際の入金、領収書に表示する内訳が異なることもあります。請求データをそのまま「受領済み」の証明へ変える運用は避けます。
返還条件の根拠は国税庁「建物の賃貸借契約書」、受領を証する文書の確認は国税庁「金銭又は有価証券の受取書、領収書」によります(2026年10月確認)。
| 見つけた記載 | 担当者が追加で確認すること | 勝手に決めないこと |
|---|---|---|
| 保証金を預かる条項 | 返還の時期、条件、賃貸借期間との関係 | 保証金という名称だけで課税とすること |
| 建設協力金の返還条項 | 据置き・一括返還・分割返還の条件 | 建物だから対象外とすること |
| 権利金等を受領したとの記載 | 受領事実、受取人、金銭の性質 | 支払予定と受領済みの混同 |
| 売買と賃貸借の一式資料 | 各契約の文書と対価を分けること | 一つの取引名で全部を同じにすること |
建設協力金が高額になる案件では、税額表を見る前の文書区分の取り違えが、その後の決裁や精算にも影響します。ただし、一般の建物賃貸借と違う名称が付いているというだけで、必要な印紙税が高額になると決めることはできません。返還条件を確認した資料と、会社が採用した判断を結び付け、契約条件の変更があった場合は以前の承認を引き継がずに再確認します。特に分割返還の予定表が別紙にある案件は、本文だけで確認を終えないようにします。
2-6. 更新・変更の覚書と、工事や業務委託の契約を混同しません
山崎
更新時には、前年の印紙の扱いをそのまま引き継ぐだけでは足りません。元契約の対象、更新料や条件変更、敷地の追加、保証金の返還条件など、今回の文書で何を新たに証明するかを確認します。覚書や念書でも、契約の内容変更を証明する文書であることがあります。契約の消滅だけを証明する解約合意書と、金銭の受領や別の合意まで含む書類も分けて読みます。
建物管理の周辺には、清掃、警備、設備保守、修繕工事の契約があります。物品のレンタル契約書や建物賃貸借契約書が課税対象外であっても、別途の仕事の完成を約する請負契約まで同じになるわけではありません。国税庁は、請負に関する契約書を第2号文書とし、継続的取引の基本的な条件を定める文書は第7号文書に該当することがあると説明しています。
管理会社の担当者は、売買、請負、委任などの言葉だけを抽出して自動確定するのではなく、仕事の内容、完成の約束、継続性、契約金額の記載をそろえます。業務委託という表題でも、その実質は契約ごとに異なります。特に工事注文請書を賃貸借の契約フォルダーに入れている場合には、元の賃貸借契約とは独立した確認対象であることを明示します。
ひな形・テンプレートを利用するときは、どの取引を想定したものか、特約をどこまで追加したか、金銭の受領欄があるかを確認します。無料で入手した書式でも、オーナー指定の書式でも、御社の案件に適合するかは別の問題です。承認済みの書式名と版を一覧にし、担当者が勝手に特約を削除して税務上の扱いを変えようとすることを防ぎます。
名称ではなく文書の内容を見る根拠は国税庁「契約書の意義」、請負と継続的取引に関する説明は国税庁「請負に関する契約書」です(2026年10月確認)。
2-7. 印紙代はどちらが負担する?納税義務と社内の立替精算を分けます
山崎
印紙税法第3条では、課税文書の作成者が納税義務を負い、複数の者が共同で作成した場合には連帯して納税義務を負うとされています。管理会社が印刷を担当したという事務上の事情だけで、管理会社が契約当事者としての納税義務者になると決めないようにします。当事者間の費用負担の取り決めと、法令上の納税義務は分けて確認します。
御社が印紙の購入や貼付を取りまとめる場合は、誰の文書について、誰の承認で、どのように精算するかを先に決めます。貸主側と借主側の保管分を作成する場合、片方に貼付して終わりにならないよう、原本の通数と貼付状況を文書単位で管理します。「相手方が対応する予定」と記載するだけでは、完了したことを示しません。
オーナーへの説明は、「今回は印紙をお願いします」とだけ伝えず、「対象となる文書、課税区分の確認結果、作成する通数、御社との費用負担の取り決め、準備担当」をまとめます。負担の合意がない場合は会社の担当者が交渉し、事務担当が相手方の了解を推測して立替請求を確定しないようにします。口頭で決まった内容も社内の承認記録へ戻します。
納税義務の根拠:e-Gov法令検索「印紙税法」第3条(2026年10月確認)。
収入印紙代をどちらが負担するかを調整するとき、交渉術に頼って相手へ一方的に押し付けるのではなく、文書ごとの必要性と現在の取り決めを説明します。例えば「こちらの原本についての準備担当と費用負担を確認したく、ご連絡しました。既存の合意では当該費用の扱いが不明なため、契約担当者間で整理をお願いします」と伝えます。事務担当は確認材料を準備し、条件の提案と合意の確定は権限のある会社の担当者が行います。合意後は、その結果を立替精算の担当にも共有します。
2-8. 原本・写し・副本:コピーと表示しただけでは決まりません
山崎
📚 用語解説
単なる写し:原本をコピーしただけで、新たな署名・押印や原本と同一であることの証明などがないものです。「写し」と記載していても契約の成立を証明する形なら、同じ扱いとは限りません。
紙の課税文書を複数作り、それぞれが契約の成立を証明するための文書となっている場合には、それぞれの文書について印紙税を確認します。「原本は一つ、もう一つは控え」と呼んでいても、双方の署名や押印、相違ない旨の証明が付いていれば、単なるコピーとは異なる場合があります。印紙代を抑える目的で呼び名だけを変えることは避けます。
事務担当は、契約当事者、原本を所持する人、作成した部数、各部の署名・押印等、相違ない旨の証明の有無を記録します。保管フォルダー内のPDFが同じでも、別に交付した紙の内容は異なることがあります。スキャン担当に「すべて同じなので一部だけでよい」と指示する前に、どの紙の記録を残すべきかを会社で決めます。
ファックスや電子メールで受信した文書を出力しただけのものと、改めて契約を証明する目的で紙を作成することも区別します。紙で再作成したときは、その時点の行為や記載内容に応じて確認が必要です。電子契約を締結した後に、社内の慣習で署名入りの紙を追加する運用が残っていないかも見直します。
出典:国税庁「契約書の写し、副本、謄本等」(2026年10月確認)。
2-9. 印紙の貼り方・貼付位置・消印の押し方を確認表にします
山崎
📚 用語解説
消印:収入印紙の再使用を防ぐため、文書と印紙の模様部分にまたがって、印章または署名により明瞭に消すことです。複数の契約書同士の関係を示す割印とは目的が異なります。
原則的な納付方法は、課税文書に所定の収入印紙を貼り付ける方法です。そのうえで、文書と印紙の彩紋にかけて明瞭に消印します。印紙の貼付位置は、条項、署名欄、物件の表示などの確認を妨げない余白を社内手順で指定しておくと作業が安定します。左上という位置だけを覚えさせるより、「本文を隠さない」「消印を確認できる」という目的を共有します。
消印は契約書に用いた実印でなければならないわけではありません。国税庁は、作成者や代理人、使用人等の印章または署名を認めています。複数の当事者が共同で作った文書について、全員が消印しなければならないわけでもありません。ただし、社内で誰が実際に消印するかは、代理権限や業務の取り決めを踏まえて明確にします。
単に斜線を引く、「印」と書く、鉛筆のように簡単に消せる筆記具で書くことは、適切な消印にはなりません。一見して誰が消したかがわかり、通常の方法では取り去れないことが必要です。検品時には、印紙の模様部分と用紙の両方に印影または署名がかかっているか、判別できる状態かを確認します。
収入印紙の買い方を担当者任せにする前に、購入担当と在庫担当、必要額の承認者を決めます。購入したことは、その案件に貼付したことを意味しません。購入・保管・使用・残数の記録を別々に持ち、担当者の引き出しに未使用分が残ったまま案件が完了扱いになることを防ぎます。具体的な販売場所や取扱いは購入先の公式案内で確認し、郵便切手や収入証紙と取り違えないよう品名も照合します。
納付方法は国税庁「印紙税の納付方法」、消印の詳細は国税庁「印紙の消印の方法」によります。後者は令和7年8月1日現在の法令等に基づく資料を2026年10月に確認しています。
2-10. 割印・契印と消印を区別し、押し直しの自己判断を防ぎます
山崎
実務では「割印」の語が、印紙への消印と、複数の文書の対応関係を示す押印の両方に使われることがあります。また、複数ページのつながりを示す押印を契印と呼ぶこともあります。指示を出す側がこの違いを意識しないと、事務担当は別の箇所に押印して完了と判断してしまいます。御社の作業指示では「印紙の消印」「原本間の割印」「ページ間の契印」と対象を明記します。
割印の押し方については、対象の文書をずらして重ね、双方の紙にまたがるように印影を残す方法があります。これは書類同士の対応を示すための運用です。一方の紙にしか印影がない、書類の組合せが違う、印影が判別できない場合は、社内手順に照らして再確認します。「割印として認められるか」を印紙税の要件と同じ問題として扱わないことが大切です。
押印に失敗した場合は、文書の差し替えや再押印を担当者が独断で進めず、承認者へ確認します。相手方が保管している原本と御社の控えが違う状態を作らないためです。消印の不備、契約者の押印の不備、文書間の割印の不備では、必要な確認先も違います。不備を一つの「印鑑漏れ」にまとめず、どの箇所かがわかる記録を残します。
印紙の状態を共有するときは、入居者やオーナーの個人情報を必要以上に送らないようにします。どの部分を確認するための資料かを決め、会社が承認した共有先と保管先を使用します。
2-11. 印紙がないと契約は無効?過怠税と貼り忘れを分けて対応します
山崎
印紙の貼付漏れがあることだけを理由に、契約が当然に無効になるわけではありません。印紙税の納付の問題と、当事者の合意や契約の成立・効力の問題は別です。ただし、契約が有効だから貼付漏れを放置してよいという意味ではありません。管理会社が入居者やオーナーへ契約の効力を断定する必要がある場合は、会社の責任者や弁護士に確認します。
国税庁によると、課税文書の作成時までに納付しなかった場合、原則として納付しなかった税額の3倍に相当する過怠税が徴収されます。印紙税不納付事実申出書を提出し、調査による過怠税の決定を予知して行った申出ではないなどの条件を満たす場合には、1.1倍に軽減されます。「自分で気づけば必ず軽くなる」と省略せず、要件と手続きを確認します。
貼った印紙を所定の方法で消印しなかった場合にも、消されていない印紙の額面に相当する過怠税の説明があります。貼付漏れと消印漏れは、記録上も分けます。社内では罰則という言い方でまとめられがちですが、実際に必要なのは、その不備がどの扱いに当たるかを税務署や税理士へ確認することです。納付や申出の手続きは会社が行います。
発見した担当者は、対象文書、作成・交付の経緯、確認時の状態、関係する原本の所在、同じ書式を使った他の案件を整理します。同じチェック漏れが別の文書にも起きていないかを確認し、原因が書式なのか、引継ぎなのか、検品欄の不足なのかを特定します。個人への注意だけで終えると、次の繁忙期に同じ状態が再発します。
過怠税・申出・消印漏れの根拠:国税庁「印紙税を納めなかったとき」。契約の成立等についての説明:国税庁「契約書の意義」(2026年10月確認)。
貼付漏れのリスクを点検するときは、発生した案件だけでなく、同じ処理経路を通った文書を確認します。例えば、契約直前の差し替え後に消印の検品が抜けたなら、差し替えた文書を承認済み一覧へ戻す条件が曖昧でないかを調べます。再発防止策は「注意する」ではなく、「差し替え時は貼付と消印の欄を未確認へ戻す」「交付前に原本ごとの検品を行う」のように、実際の作業の変更として記録します。
2-12. 電子契約は印紙の対象外でも、紙を後から作る工程を確認します
山崎
📚 用語解説
電磁的記録:データとして記録された契約情報などです。紙の課税文書の作成とは区別して扱います。電子データの保存と、紙の原本を後から交付する行為も分けて確認します。
電子データのみで締結する電子契約では、紙の課税文書を作成しないため、印紙税の課税対象になりません。国税庁の文書回答でも、注文請書の現物を交付せず電磁的記録に変換してメール送信する場合と、その後に現物を交付する場合を区別しています。電子でやり取りしたという一事だけで、後から作成する紙の課税関係までなくなるわけではありません。
管理会社の確認点は、契約を何で成立・証明させる運用か、紙の原本を追加するのか、印刷したものが単なる閲覧用の控えなのかです。相手方が紙を希望したときの対応も決めます。担当者が「電子だから印紙不要」と案内した後で、別の担当が慣習で紙の原本を送ると、最初の前提が変わります。
不動産業界での電子化を進める際には、印紙税だけではなく、宅建業法上の書面の電子化の要件を確認します。国土交通省は、重要事項説明書等の電子提供には相手方等の意向確認と承諾が必要としています。IT重説は説明をオンラインで行うこと、電子契約は契約を電子的に行うことに関係し、同じ手続きではありません。承諾取得、説明、書面提供、契約締結、保存を分けて管理します。
電子契約サービスを利用する場合、利用できる書類、送信権限、承認、保存・出力、相手方の操作などは各公式サイトで要確認です。本記事では特定製品の機能や料金を推測しません。今のサービスで何ができるかを確認してから、御社側に残っているデータの入力や書類準備を棚卸しします。紙のハンコをなくすだけで、二重入力や契約情報の照合作業が自動的になくなるとは限りません。
電子データの取扱い:福岡国税局の注文請書に関する文書回答と国税庁「契約書の写し、副本、謄本等」。書面の電子化:国土交通省「ITを活用した重要事項説明及び書面の電子化について」(いずれも2026年10月確認)。
説明前の準備や当日の流れは、姉妹記事の賃貸管理会社のIT重説の進め方でも整理しています。印紙の確認表と説明準備の一覧を契約番号で結び付けると、別工程の完了状態を混同しにくくなります。
御社で電子化が活発化する段階では、ハンコを重用していた従来の手順を、そのまま画面上へ移していないかも点検します。紙の押印欄を誰が見ていたかを整理し、電子側では誰が何を承認するかへ置き換えます。印紙税判定のための紙の文書確認が減っても、送信する版や相手方を確認する工程は残ります。電子側の承認と、例外的に作る紙の処理を一つの完了欄にまとめず、担当者が引き継げる状態にします。
2-13. その日に使える確認票と、オーナーへの連絡文例
山崎
| 確認票の項目 | 記入する内容 | 確認の目的 |
|---|---|---|
| 案件と文書 | 物件番号、契約番号、文書名、版、紙・電子 | 別案件や旧版との混同を防ぎます |
| 対象と現況 | 建物、土地、施設、物品、現況資料の所在 | 契約対象を明確にします |
| 金銭の条項 | 名目、返還条件、受領済みの記載 | 記載金額と受取書の論点を分けます |
| 作成・交付 | 原本通数、所持者、交付方法、予定 | 文書単位で完了を管理します |
| 根拠と判断 | 参照した公式資料、確認日、照会先、承認者 | 後から判断の前提を追えます |
| 実施と保管 | 貼付、消印、交付、保管先、未完了事項 | 準備済みと完了を区別します |
オーナーへ資料を依頼する文例は、次のようにします。「契約書類の確認のため、敷地の使用範囲がわかる図面と、保証金の返還条件について合意した資料の共有をお願いします。現在の契約案と照合し、確認が必要な点を整理してご報告します。条件の変更については、当社担当者から改めてご連絡します」。事務の依頼と契約条件の交渉を一文で混ぜないことがポイントです。
社内の確認依頼は、「印紙を確認してください」ではなく、「建物の契約案に敷地使用の特約があります。独立した土地賃貸借の合意に当たるか、添付した条項と図面で確認をお願いします。印紙の判定は未確定として保留しています」とします。何が未確定で、何を見て判断してほしいかが伝われば、責任者が背景を聞き直す回数を抑えられます。
契約直前に入居者情報や法人名が変わったときは、その変更箇所が契約書、請求書、領収書、管理システムに反映されているかを確認します。印紙の検品が済んだ書類でも、差し替えによって再確認が必要になることがあります。契約日程の調整、相手方への説明、重要事項説明の実施は会社側の担当者が行い、準備担当は変更の影響を一覧にして渡します。
本人確認が必要となる取引については、印紙税の確認と混ぜず、対象取引や会社の立場を別に確認します。関連する整理は不動産会社の本人確認義務と実務上の注意点を参照してください。印紙の分類が終わったことは、他の法令確認まで終わったことを意味しません。
初心者向けの社内研修には、印紙関連のコンテンツを大量に配るより、御社の書式と公式資料を一対一で対応させた確認例を使います。参考記事は論点を探す入口として扱い、税務上の結論は国税庁の説明と実際の条項を照合します。研修用の契約書は架空の情報や必要な匿名化を施したものを用い、受領記載や別紙の返還条件を見つける練習にします。担当者が答えを暗記するのではなく、根拠へ戻って確認できることを目標にします。
03 BOTTLENECK 管理会社の手作業は、物件とオーナーごとの違いで膨らみます
3-1. 確認できる人に、資料探しと入力まで集中していませんか
菅澤
管理会社の契約事務が止まるのは、制度の知識がないときだけではありません。物件の情報が管理システムにあり、オーナーの希望がメールにあり、契約の修正が別のファイルにあると、確認前に資料を集める作業が必要になります。担当者は知識を使う前に、検索と転記を繰り返している状態です。
物件やオーナーごとに書式が違い、駐車場だけ別の管理担当がいると、引継ぎで前提が抜けやすくなります。印紙の不要・必要という結論だけを渡しても、どの版を見て、どの条項を確認したのかがわかりません。次の担当者は結局、資料を最初から読み直します。判断の根拠が個人の記憶にしかないことが、事務の属人化です。
1〜3月の繁忙期には、募集、契約、入退去、更新の事務が重なります。管理システムとポータルへの二重入力、入金の照合、未入金の確認が同時に走ると、契約書類の下準備は後ろへ送られがちです。後ろへ送った準備が契約直前に戻ってきて、上長と宅建士の確認時間を圧迫します。この順序を変えることが、事務を任せる意味です。
3-2. 電子化した後にも、入力・照合・承認待ちの整理が残ります
山崎
電子契約を使う場合でも、物件情報の転記、契約条件の照合、添付資料の確認、送信先の整理、承認者への引継ぎといった準備があります。すでに使っているサービスの便利な機能は活用したうえで、御社の職員が画面の間を行き来している工程を棚卸しします。特定のソフトの良し悪しではなく、会社の中で誰が何をしているかの問題です。
社長が把握すべきなのは、契約件数だけではありません。「資料不足で待っている」「照合に差分がある」「判断待ち」「承認済み」といった状態が区別されているかを見ます。入力が終わった数だけを集計すると、説明や承認が必要な案件まで完了に見えてしまいます。仕上がりを判断できる形で受け取ることが、責任者の負担を減らします。
システムを替えなくても、作業そのものを任せる道があります。印紙の税務判断をAIへ移すのではなく、その判断に必要な資料の整理や、契約書類の下準備、入金情報の照合などの事務を切り出します。会社が判断すべき案件を、判断できる状態で受け取るように変えていきます。
04 AUTOMATION AIで事務作業を自動化し、会社が確認できる状態まで整えます
4-1. AIに聞く効率化と、毎日の作業を回す自動化は違います
菅澤
「この契約書に印紙は必要ですか」とAIに聞く使い方は、調べ物や論点整理の補助です。回答の根拠と前提が正しいかを人が確認しなければなりません。これを効率化と呼ぶなら、自動化はもう一段手前から考えます。決めた条件で資料を受け取り、必要な情報を整理し、管理システムに入力し、照合して承認待ちにする一連の作業を継続して回す設計です。
Claude Code/CodexなどのAIツールを業務に組み込むことを考える場合も、「質問に正解するか」だけで評価しないことが大切です。どの資料を使うか、誰の承認したルールに従うか、何を未確定として止めるか、処理結果をどの画面で確認するかを決める必要があります。ここでは特定ツールに無条件で法律や税務を判断させる使い方を想定していません。
AI社員AIKATAは、事務員がパソコンで行っている業務をAIと人の二重体制で受託します。契約書類の下準備を任せる場合には、御社が扱う物件情報や入力ルールを整理し、会社が最終確認できる成果物にする範囲を業務ごとに決めます。印紙税の個別判定をサービスが代わって確定するという約束ではありません。
📚 用語解説
承認待ち:入力や書類の下準備が整い、会社の担当者が確認・承認する段階です。契約締結や法定の説明が完了した状態とは分けて管理します。
4-2. 今の管理システムのまま、受け取りから照合までつなぎます
山崎
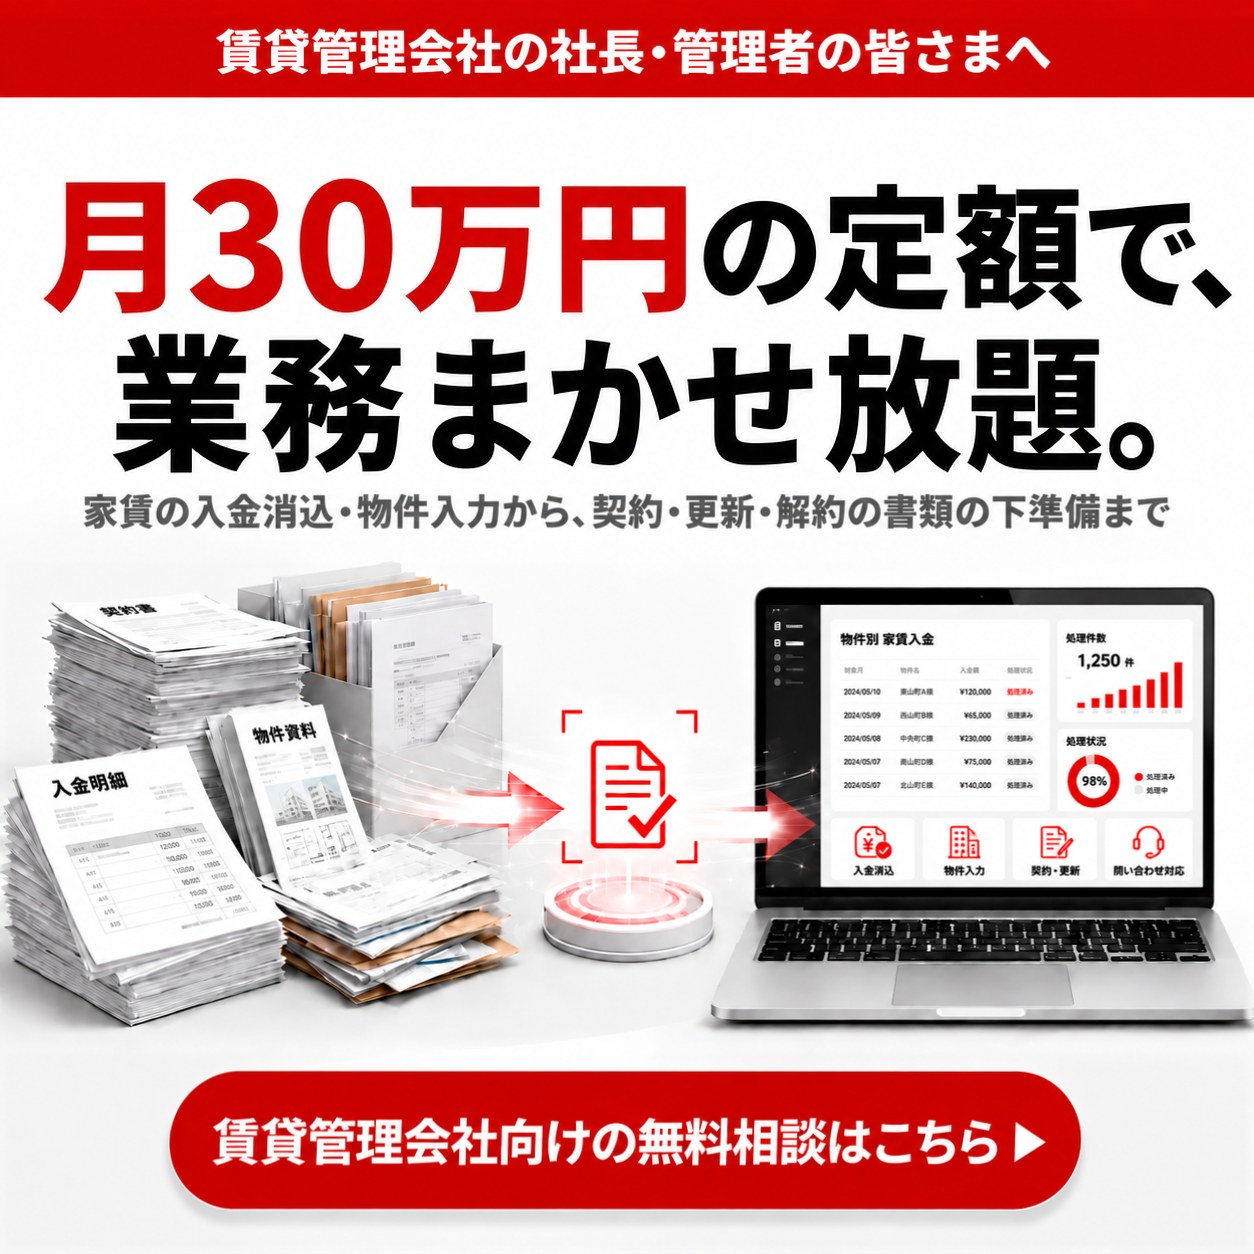
上の図は、契約書類の下準備を任せる範囲を検討するための運用例です。AI社員AIKATAは、現在使っている管理システムやポータルサイトをそのまま使い、画面操作を含めて自動化します。テーマが印紙であっても、最初に自動化する対象は税務判断ではなく、判断前に必要な情報をそろえる事務や、承認済みの条件に基づく入力です。
会社は、資料の提供方法、使う書式、確認する担当者を共有します。物件種別や取引形態ごとの入力ルールは、AI社員AIKATAが仕組みに落とし込みます。異なる物件の条件を一律に上書きする運用ではなく、どの情報を採用するかを業務の棚卸しで整理します。個別に受託できるかは、実際の作業内容に基づいて決めます。
入力結果はAIだけで完了とせず、人が品質チェックし、会社が最終確認と承認を行います。会社の確認画面には、少なくとも何の書類か、どの資料をもとに準備したか、追加判断が必要な点は何かがわかる状態を目指します。具体的な受け渡し方や確認形式は相談で整理する事項であり、すべての会社に同一の画面や機能を提供すると断定するものではありません。
| これまで事務員がやっていた作業 | AIに任せた後の事務の姿 | 会社に残る仕事 |
|---|---|---|
| 物件情報を各画面に転記します | 決めたルールで入力・更新します | 入力済み情報の最終確認・承認 |
| 契約書類を一から準備します | 必要な情報を反映して下準備します | 契約条件の判断、宅建士の業務 |
| 入金情報を見比べて消し込みます | 入金消込の事務を任せます | 差異の判断、入居者等との交渉 |
| 問い合わせメールを整理します | 問い合わせの一次対応を任せます | 条件変更や法的な回答の判断 |
| 更新・解約の情報を転記します | 更新・解約の事務処理を任せます | 受諾の判断、交渉、法的な手続き |
4-3. 宅建士の独占業務、税務判断、交渉を事務作業から分けます
山崎
宅建業法に基づく重要事項説明と、35条書面・37条書面への記名は宅地建物取引士が行います。電子提供では所定の記名に代わる措置等を含め、会社の有資格者が対応します。賃貸住宅管理業法の業務管理者による管理・監督、オーナー・入居者との交渉、経営判断、法的な手続きは会社が担います。個別の印紙税の判定は会社が税務署・税理士等に確認し、AIに確定させません。
AIが担うのは、その前の物件情報の入力・更新、契約書類や募集図面の下準備、入金消込、問い合わせの一次対応、更新・解約の事務処理です。「契約書の準備を任せる」と「契約条件の妥当性を決めてもらう」は同じではありません。会社が決めた条件を文書へ反映する事務と、当事者の利益が対立する条件交渉を明確に分けます。
宅建業法上の重要事項説明と、賃貸住宅管理業法上の管理受託契約に関する説明は制度も役割も異なります。すべての説明を同じ名称でまとめないようにします。この記事の宅建士の線引きは、宅建業法に基づく仲介等の業務に関するものです。御社がどの立場でどの契約を扱うのかを明確にしてから、受託する事務の範囲を決めます。
また、印紙を貼る、ハンコを押す、郵送物を受け取る、鍵や現物を渡すといった物理的な工程は、自動化しきれません。パソコン上の準備が終わった後に誰へ引き継ぐかを決めます。人に残る工程を隠すのではなく、対象業務と切り分けておくことで、現場が「全部終わったと思った」という状態を避けられます。
役割分担の確認資料:国土交通省のIT重説・書面電子化資料、国土交通省関東地方整備局の賃貸住宅管理業FAQ(2026年10月確認)。
05 BUILD OR DELEGATE 増員・外注・自作では、繁忙期の事務作業は片づきません
5-1. 4つのうち3つは、会社の悩みを別の悩みに置き換えるだけです
菅澤
契約事務の負担を減らすための選択肢を、事務員の増員、従来型の外注・BPO、社内でAIを自作、AI社員AIKATAへの依頼の4つに整理します。4つのうち3つは、会社の悩みを別の悩みに置き換えるだけです。ここでは、採用・教育・仕様の説明・仕組みの保守を会社が抱え続けるか、という観点で比較します。
事務員を増やすと、既存の担当者が仕事を教える必要があります。印紙の確認に必要な資料や、オーナーごとの書式の違いが整理されていなければ、判断のできる人へ質問が戻ります。採用した人数と、責任者の確認時間が減ることは同じではありません。閑散期も人件費と教育・配置の管理が続きます。
従来型の外注でも、御社の中に資料整理、依頼内容の説明、差し戻しの確認が残る場合があります。対象業務と引継ぎの粒度を曖昧にしたまま依頼すると、社内と外注先の間で未確認事項が往復します。この比較は特定のサービスや会社の品質を否定するものではなく、会社側が運用の責任を抱え続ける選択肢の構造を示しています。
| 選択肢 | よくある期待 | 実際に行き詰まる所 | 判定 |
|---|---|---|---|
| ①事務員を増やす | 契約が増えても対応できます | 採用・教育が必要で、確認の属人化と閑散期の人件費が残ります | ✕ |
| ②従来型の外注・BPO | 社外に作業を出せます | 依頼の説明、資料整理、手直しの管理を会社が抱えます | ✕ |
| ③社内でAIを自作する | 自社専用の仕組みを作れます | ルールの言語化、検証、変更対応と保守が残ります | ✕ |
| ④AI社員AIKATAに任せる | 事務の構築・運用ごと任せます | 受託範囲を整理し、会社は成果物の最終確認と承認を行います | ◎ |
5-2. 自作の壁は、作った人しか直せない第二の属人化です
山崎
社内でAIを自作する場合、最初の入力作業を動かすことだけが課題ではありません。契約書式が変わったとき、オーナーが特約を追加したとき、管理システムの表示が変わったときに、どの処理を見直すかを把握する必要があります。税務上の解釈を更新する責任者と、事務処理の仕組みを直す担当者も分けなければなりません。
検証の型がないまま処理を増やすと、通常の案件は動いても、駐車場付き物件、法人の名義変更、保証金の特約といった例外で結果が揃わなくなります。作成者だけが原因を理解しているなら、紙やExcelで起きていた属人化を別の形に置き換えただけです。担当者の異動や退職のたびに、会社が作り直す負担を持ちます。
社長が比較すべきなのは、「AIを使っているか」という言葉ではなく、日々の作業を誰が引き受け、ルールの整理と仕組みの運用を誰が続けるかです。AI社員AIKATAは、仕組みの構築・運用を担います。会社側にはAIの知識を求めず、実際の業務画面を見ながら作業を分解して整理します。
菅澤
06 AIKATA AI社員AIKATAは、パソコンで行う事務をAIと人の二重体制で受託します
6-1. 契約書類の下準備から、入金消込や更新事務へつなげます
山崎
AI社員AIKATAは、物件情報の入力・更新、募集図面であるマイソク作成の下準備、契約書類の下準備、家賃管理・入金消込、問い合わせメールの一次対応、更新・解約の事務処理などを受託する業務代行サービスです。AIだけに結果を任せるのではなく、人の品質チェックを組み合わせ、最終確認と承認を会社が行います。
賃貸仲介・賃貸管理・売買仲介・分譲といった業態で一律に可否を決めるのではなく、業務単位で受託できる範囲を整理します。管理と仲介を兼ねる会社なら、募集情報の入力、契約書類の準備、入居後の入金管理という流れを棚卸しできます。どこを任せるかは、御社の現在の作業を確認して決めます。
今の管理システムやポータルサイトをそのまま使い、画面操作を含めて自動化するため、システムの乗り換えは必要ありません。物件種別や取引形態ごとの入力ルールを仕組みに落とし込むので、担当者の記憶だけで処理を支える状態から離れられます。特定のソフトとの提携や、公式に認定された連携を意味する説明ではありません。
6-2. マニュアルがなくても、操作画面から引継ぎを整理します
山崎
AI社員AIKATAは、事務員の方の操作画面を見ながら業務を分解・整理します。マニュアルがなくても構いません。担当者がどのメールを開き、どの資料を参照し、どの画面に入力し、どこで上長へ確認しているかを確認します。その順序には、社内の書式だけでは見えない物件やオーナーごとのルールが含まれています。
会社にAIの知識は必要ありません。仕組みの構築・運用はAI社員AIKATAが行います。会社側でプログラムを作ることを前提とせず、日々の作業は原則として入力済みの物件情報や作成済み書類の承認になります。ただし、法定の説明、交渉、経営判断、紙の現物を扱う工程は、ここでいう受託事務の承認とは別に残ります。
AIKATAを使う不動産会社では、物件や取引のルールを処理の仕組みに整理し、AIの結果を人が品質チェックしてから会社が承認する、という形で運用しています。ここで示しているのは仕組みの説明です。削減時間や成果を一律の数字で約束するものではなく、業務の内容と引継ぎの範囲を確認して進めます。
6-3. 繁忙期の処理量と、個人情報の受け渡しを先に整理します
山崎
AI社員AIKATAは、1〜3月の繁忙期にも会社が人を採用・教育せずに処理量を増やせる仕組みです。料金は月額の定額で、業務量が増えても変わりません。管理会社が繁忙期のたびに事務員の募集や教育を繰り返す負担を抱えないよう、業務の構築・運用を任せます。受託対象の整理は、実際の業務単位で行います。
個人情報や契約条件は、NDAを結び、受け渡しと保管のルールを会社の規程に合わせて決めます。入居者の氏名や連絡先、オーナーの情報、契約条件を含む資料について、御社で認めた扱いを共有します。特定の認証、保存地域、削除期限など、この場で確認できない仕様を一律に約束することはしません。
紙の印紙の貼付や消印、郵送物の受け取り、押印、現物の受け渡しは、パソコン上の事務と分けて考えます。御社の担当者が物理的な作業を行う一方で、それまでの入力や書類準備を任せる構成も整理できます。どこまで任せられるかを明確にすることが、会社が承認に集中できる運用の前提です。
サービス内容の範囲は、AI社員AIKATAの不動産会社向け案内に基づきます。
07 COMPARISON 残る道は「作業そのものを任せる」だけです
7-1. AI社員AIKATAが選ばれる5つの理由
菅澤
印紙の確認を起点に見ると、事務を減らすために必要なのは新しい画面を増やすことだけではありません。物件やオーナーごとの情報を整理し、契約書類の準備、入金の照合、更新情報の入力を毎日進める担当が必要です。AI社員AIKATAは、そのパソコン上の業務をAIと人の二重体制で引き受けます。
次の比較表は、会社が日々の事務運用を抱え続けるかという観点で整理しています。特定ソフトの性能や、他社サービスの品質を評価する表ではありません。また、法令上の責任はどの選択肢でも会社に残ります。◎は法律や税務をAIへ移せるという意味ではなく、事務と会社の判断を分けた運用を組むという意味です。
| 比較する点 | 手作業のまま | システムの追加・乗り換え | AI社員AIKATAに任せる |
|---|---|---|---|
| 繁忙期の負荷 | ✕ 作業量を担当者が抱えます | △ 入力や運用の担当が残ります | ◎ 採用・教育せず処理量を増やせます |
| 物件やオーナーごとのルール | △ 個人の記憶と引継ぎに依存します | △ 設定と変更対応を会社が持ちます | ◎ 入力ルールを仕組みに落とし込みます |
| 入居者とオーナーへの対応の速さ | ✕ 準備待ちが判断者まで届きます | △ 準備する職員の作業が残ります | ○ 一次対応などの事務を任せ、交渉は会社が行います |
| 事務員の採用と教育 | ✕ 会社が続けます | △ 操作と運用の教育が残ります | ◎ AIKATAが構築・運用を担います |
| 宅建業法の線引き | ○ 有資格者の業務は会社が担います | ○ 同じく会社が担います | ◎ 事務を受託し、宅建士の独占業務は引き受けません |
増員・外注・自作・乗り換えは、どれも会社が人か仕組みを抱え続けます。作業を手放せる道は、AI社員AIKATAに任せることだけです。ここで手放すのは受託範囲に含まれる事務作業です。税務判断、重要事項説明や書面への記名、オーナー・入居者との交渉、経営判断、現物を扱う工程は会社に残ります。
契約の印紙確認で起きる停滞は、契約書の下準備だけの問題とは限りません。物件情報の登録、金銭の内訳、入金の照合、更新時の変更内容がつながっていないと、契約のたびに資料を探し直します。最初に任せる業務を決めたら、前後の事務も含めて棚卸しすることで、判断者へ渡す情報を整えられます。
菅澤
08 NEXT ACTION 次の繁忙期を、事務員を増やさずに越える準備を始めませんか
8-1. 人を増やす・システムを替えると決める前に、契約事務を棚卸しします
菅澤
「契約書の印紙を調べるたびに、物件資料や過去の契約書を探している」「電子契約を使っているのに、送信前の入力と照合が終わらない」。こうした状態なら、人を増やす・システムを替えると決める前に、AI社員AIKATAの無料相談で、会社が抱えている事務を整理してください。
無料相談は60分、Google Meetを使ったオンラインで、全国に対応しています。実際の業務を棚卸しし、どこまで任せられるか、どの業務から任せるかをその場で整理します。契約の義務はありません。完成したマニュアルを用意することより、現在の操作や確認の流れがわかることが役立ちます。
相談では、契約書類の下準備、物件情報の入力・更新、入金消込、問い合わせの一次対応、更新・解約の事務のうち、どこに負担が集中しているかを伝えてください。印紙税の個別の結論や、宅建士に代わる説明を依頼する場ではありません。会社に残す判断と、AI社員AIKATAに任せる事務の範囲を明確にします。
事務員を増やす・外注する・AIを自作する・管理システムを替える——どの道を選んでも、入力・書類づくり・入金の照合・問い合わせの一次対応か、それを回す人と仕組みが会社に残り続けます。
AI社員AIKATAなら、いまお使いの管理システム・ポータルサイトはそのまま、物件や取引ごとのルールも登録して処理し、会社に残るのは仕上がりの確認と承認だけです。どの業務から任せられるかは、無料相談(60分・オンライン)でその場で整理します。
NEXT STEP
管理業務の事務作業を、
AI社員に任せてみませんか?

9. 賃貸借契約書の印紙と事務自動化のよくある質問
Q. 建物の賃貸借契約書には必ず印紙が不要ですか?
山崎
A. 建物の賃貸借自体は原則として課税対象外です。ただし、敷地についての独立した賃貸借の合意、建設協力金等の返還に関する条件、金銭の受領を証明する記載などは別に確認します。管理会社は、文書名だけで決めず、特約や別紙までそろえて確認してください。根拠は国税庁No.7106とNo.7105です。
Q. 駐車場の契約書は、舗装があれば印紙不要と判断できますか?
山崎
A. 舗装だけを一律の判定基準にしないでください。国税庁No.7107は、設備のない更地の貸付けと、車庫や駐車場施設の利用などを分けています。契約対象、区画、設備、利用条件がわかる資料を整理し、判断が難しい案件は会社が税務署や税理士に確認します。
Q. 土地の賃貸借契約書では、賃料に契約期間を掛けて印紙税を計算しますか?
山崎
A. 土地の賃借権設定では、月額賃料を期間分合計する方法ではありません。国税庁No.7101に従い、権利設定の対価で後日返還が予定されない金銭などを確認します。返還予定の敷金・保証金や使用収益の対価である賃料とは分け、該当する公式の税額表を確認してください。
Q. 印紙の貼り忘れを見つけたら、担当者が後から貼れば終わりですか?
山崎
A. 発見時の状態や文書の作成・交付の経緯を残し、会社の責任者へ報告してください。貼付漏れと消印漏れでは確認する扱いが異なります。国税庁No.7131にある申出等の手続きを踏まえ、税務署・税理士に確認して会社が対応します。記録を残さず事後処理だけで終えないことが大切です。
Q. 電子契約のデータを印刷したら、印紙が必要になりますか?
山崎
A. 閲覧用に印刷した単なる写しと、契約の成立を証明するために紙の原本を別途作成・交付する場合を分けます。印刷したという事実だけで決めず、署名・押印や証明の有無、文書の目的を確認します。国税庁No.7120も参考に、電子契約後に残る紙の運用を点検してください。
Q. 宅建業法上、AIに任せて問題ないですか?
山崎
A. AI社員AIKATAが引き受けるのは物件入力や契約書類の下準備などの事務です。重要事項説明と35条書面・37条書面への記名等は会社の宅地建物取引士が行います。交渉、経営判断、法的な手続き、業務管理者による管理・監督は会社に残ります。受託範囲を事前に整理し、個別の印紙税判断もAIへ確定させません。
Q. 今の管理システムのままで使えますか?
山崎
A. AI社員AIKATAは特定のシステムに限定せず、現在の管理システムやポータルサイトをそのまま使い、画面操作を含めて自動化します。システムの乗り換えは必要ありません。どの業務まで任せられるかは、実際の操作と物件・取引ごとの入力ルールを確認し、業務単位で整理します。
Q. マニュアルがなく、担当者しか流れを知らなくても相談できますか?
山崎
A. 相談できます。AI社員AIKATAが事務員の方の操作画面を見ながら業務を分解・整理するため、完成したマニュアルは不要です。会社にAIの知識も必要ありません。担当者が普段参照している資料や、上長に確認している箇所を共有し、任せる事務と会社に残す判断を整理します。
Q. 印紙の貼付や消印、郵送まで全部自動化できますか?
山崎
A. 紙への貼付、押印、郵送物の受け取り、現物の受け渡しなど、人が物理的に動く工程は自動化しきれません。AI社員AIKATAが担うパソコン上の下準備と、会社が行う現物の工程を切り分けます。個人情報はNDAを結び、受け渡しと保管のルールを御社の規程に合わせて決めます。
あわせて読みたい:同じテーマの記事
山崎
AI社員AIKATAへのお問い合わせ
この記事を読んで気になった方へ。
専門スタッフが、御社に最適な
業務自動化・業務代行プランを無料でご提案します。
- AI業務自動化サービス「AI鬼管理」を運営 — Claude Code を活用し、経営者の業務を「AIエージェントに任せる仕組み」へ転換するパーソナルトレーニングを 伴走構築 で提供。日報・採用・問い合わせ対応・経費精算・議事録・データ集計・営業リスト等の定型業務を、AIに代行させる体制を経営者と一緒に作り込む
- Claude Code 実装ノウハウを 経営者・法人クライアント に直接指導。生成AIを「便利ツール」ではなく 「業務を任せる存在」 として運用する手法を体系化
- 「やらせ切る管理」メソッドの開発者。シンゲキ株式会社(2021年設立・鬼管理専門塾運営)にて累計3,000名以上の学習者を志望校合格に導いた管理メソッドを、AI × 経営者支援 に転用
- 著書『3カ月で志望大学に合格できる鬼管理』(幻冬舎)、『親の過干渉こそ、最強の大学受験対策である。』(講談社)
- メディア出演: REAL VALUE / カンニング竹山のイチバン研究所 / ええじゃないかBiz 他
- 明治大学政治経済学部卒