【2026年10月最新】給与支払報告書の書き方・提出期限|総括表・個人別明細書の作り方と、社労士事務所がAIで顧問先分をまとめて自動化する方法
 aikanri-admin
「年末調整が終わったら、次は給与支払報告書……提出先がバラバラで、毎年この時期は憂鬱だ」——顧問先を多く抱える社労士事務所の所長・職員の方なら、12月から1月末にかけての繁忙期に、こう感じたことがあるはずです。
結論から言うと、給与支払報告書は「総括表」と「個人別明細書」の2種類を、従業員が住む市区町村ごとに、翌年1月31日までに提出する書類です。年末調整の作業とほぼ地続きで、記載内容も源泉徴収票とほとんど同じですが、提出先が市区町村(しかも従業員ごとに違う)という点が、他の年末調整関連書類と大きく異なります。顧問先が複数あり、従業員の住所もバラバラな社労士事務所にとっては、年末調整以上に「仕分け作業」の負荷が重い書類です。
この記事では、総括表・個人別明細書の書き方、提出先・提出期限・提出方法、2027年1月提出分から電子申告義務化の基準が引き下げられる改正点まで実務目線で整理したうえで、後半ではこの「市区町村ごとの仕分け・作成・提出」という事務作業を、AI社員AIKATAに任せて事務所の手から離す方法を解説します。
 代表菅澤
 AI鬼管理山崎
01 BASICS 給与支払報告書とは?総括表・個人別明細書の基本 まず「何のための書類で、何が2種類あるのか」を正確に押さえる
給与支払報告書とは、事業者が従業員に1年間(1月1日〜12月31日)に支払った給与等の金額を、従業員が住む市区町村へ報告するための書類です。市区町村はこの報告をもとに、翌年度の個人住民税の金額を算定します。つまり給与支払報告書は、会社・事務所側の都合の書類ではなく、従業員の住民税を正しく計算するために市区町村が必要としている書類という位置づけです。
📚 用語解説
給与支払報告書:事業者が従業員へ支払った給与等の金額を、従業員の住所地の市区町村へ報告するための法定書類。地方税法に基づき、翌年1月31日までの提出が義務付けられている。市区町村はこの報告内容をもとに、特別徴収(給与からの天引き)する個人住民税額を決定する。
1-1. 総括表と個人別明細書、2つの書類の役割
給与支払報告書は、次の2種類の書類で構成されます。
| 書類 | 役割 | 作成単位 |
|---|---|---|
| 総括表 | 提出先の市区町村ごとに1枚作成する「表紙」。事業所の名称・所在地・給与担当者の連絡先・提出する個人別明細書の人数などを記載する | 提出先の市区町村ごとに1枚 |
| 個人別明細書 | 従業員1人につき1枚。氏名・住所・給与の金額・各種控除額・社会保険料額などを記載する。記載項目は源泉徴収票とほぼ同一 | 従業員1人ごとに1枚(提出先市区町村に振り分け) |
実務上の感覚としては、「個人別明細書は源泉徴収票の複製に近いもの」「総括表はその束をまとめる市区町村向けの表紙」と捉えると分かりやすいです。源泉徴収票の作成が終わっていれば、個人別明細書の記載内容の大半はすでに手元にあることになります。
1-2. 対象になるのは「給与を支払ったすべての従業員」
対象となるのは、前年の1月1日から12月31日までの間に給与を支払った従業員全員です。在職中の正社員だけでなく、次のようなケースも原則として対象に含まれます。
「給与額が少ないから提出不要」という判断は原則できません。この「原則」に対する唯一の大きな例外が、後述する退職者の特例(年間給与総額30万円以下)です。
AI鬼管理山崎
02 WHERE & WHEN 提出先・提出期限・提出方法の正確なルール 「誰にいつまでにどう出すか」を取り違えると、事務所の信用問題になる
給与支払報告書で最も事故が起きやすいのが、この「提出先」の判断です。
2-1. 提出先は「従業員ごとに異なる市区町村」
| 従業員の状態 | 提出先市区町村の判断基準 |
|---|---|
| 在職者 | 提出する年の1月1日現在の住所地の市区町村 |
| 年の途中の退職者 | 退職時点の住所地の市区町村(1月1日時点ではない点に注意) |
給与支払報告書は、同じ会社・同じ顧問先であっても、従業員が住んでいる市区町村の数だけ総括表が必要になります。従業員30人の会社でも、住所が分散していれば提出先は10以上の市区町村になることも珍しくありません。顧問先が複数ある事務所では、この「どの従業員をどの市区町村に振り分けるか」の仕分け作業が、業務量としては最も重くなりがちです。
2-2. 提出期限は「翌年1月31日」
提出期限は翌年1月31日です。1月31日が土曜・日曜・祝日にあたる場合は、翌営業日が期限になります。年末調整の計算が終わってからの作業になるため、実務上は12月下旬〜1月末までの約1ヶ月が勝負になります。
📚 用語解説
特別徴収・普通徴収:個人住民税の納め方の区分。特別徴収は会社が毎月の給与から住民税を天引きして従業員の代わりに納付する方式で、原則としてすべての事業者に義務付けられている。普通徴収は従業員本人が自分で納付書を使って納める方式。従業員数が極めて少ない場合や退職予定者など一定の条件を満たす場合に限り、「普通徴収切替理由書」を提出して普通徴収への切替を申請できる。
2-3. 提出方法は3通り
eLTAXを利用する場合は、事前の利用者登録に加えて、個人別明細書に指定番号・受給者番号の記入が必要で、使用できる文字にも制限があります。また、普通徴収対象者がいる場合は、その旨を個人別明細書に明記しなければなりません。初めてeLTAXを使う事務所は、提出期限の直前ではなく、早めに登録を済ませておくことを強くお勧めします。
代表菅澤
03 SPECIAL CASES 退職者・短期雇用者の扱いと提出不要の特例 原則は「全員提出」。例外を正しく使えば事務所の作業量を減らせる
3-1. 退職者は「30万円以下」なら提出不要になる特例がある
年の途中で退職した従業員について、その年に支払った給与の総額が30万円以下である場合は、給与支払報告書の提出が免除される特例があります。繁忙期にアルバイトとして短期間だけ働いた従業員などが該当しやすいケースです。
提出免除の特例は国が定めた基準ですが、提出先の市区町村によっては、30万円以下でも提出を求める運用をしている場合があります。免除の特例を使って提出を省略する前に、該当する市区町村への確認を徹底してください。複数の市区町村に退職者が分散している事務所ほど、この「市区町村ごとの運用差」に注意が必要です。
3-2. 短期雇用者も「金額の多寡を問わず」原則提出対象
在職中の従業員については、給与額がどれだけ少なくても、原則として提出不要にはなりません。「アルバイトで数万円しか払っていないから省略していい」という判断は誤りで、提出免除が認められるのは退職者の特例に該当する場合のみと理解しておく必要があります。
📚 用語解説
個人番号(マイナンバー)の記載:個人別明細書には従業員本人および控除対象となる家族の個人番号(マイナンバー)の記載が必要。一方で、従業員本人に交付する源泉徴収票には個人番号の記載は不要というルールになっており、同じ内容の書類でも提出先によって記載項目が異なる点に注意が必要。
AI鬼管理山崎
04 E-FILING RULE CHANGE 電子申告義務化の基準が変わる(100枚→30枚への引き下げ) 対象になる事業者・顧問先が大幅に増える改正。先生方の事務所も対象になり得る
給与支払報告書には、電子申告(eLTAXまたは光ディスク等)が義務付けられる基準があります。現行ルールと、今後の改正内容を整理します。
| 提出分 | 電子申告義務化の基準 |
|---|---|
| 現行(令和8年1月提出分まで) | 前々年に税務署へ提出した源泉徴収票の枚数が100枚以上の事業者 |
| 令和9年(2027年)1月提出分から(令和8年中に支払った給与分) | 基準が30枚以上に引き下げ予定 |
📚 用語解説
電子申告義務化基準:前々年に税務署へ提出した源泉徴収票(法定調書)の枚数が一定数以上の事業者に対して、給与支払報告書等をeLTAXまたは光ディスク等で提出することを義務付ける制度。郵送や窓口への紙での提出は認められなくなる。基準は段階的に引き下げられており、対象となる事業者の範囲が年々広がっている。
この改正の実務的な意味は大きいです。これまで紙や窓口提出で済んでいた、従業員数十名規模の会社や、その給与計算を代行する顧問先の多くが、2027年1月提出分から新たに電子申告義務の対象に入ってくる可能性があります。顧問先を複数抱える社労士事務所であれば、「どの顧問先が新たに対象になるか」を、今のうちに一社ずつ確認しておく必要があります。
基準となるのは提出する年の「前々年」に税務署へ提出した源泉徴収票の枚数です。2027年1月提出分であれば、2025年分として提出した源泉徴収票の枚数が基準になります。直近の従業員数だけで判断すると、基準を見誤ることがあるため、過去の提出実績を確認してから対象判定を行ってください。
代表菅澤
05 COMMON MISTAKES 間違えやすいポイントと、未提出時の罰則 「出し忘れ」「出し間違い」が起きる典型パターンを知っておく
給与支払報告書の実務で、毎年のように発生する間違いのパターンを整理します。
給与支払報告書の提出は地方税法で定められた法定義務であり、未提出の場合は1年以下の拘禁刑または50万円以下の罰金の対象となる可能性があります。実務上は、いきなり刑事罰に至るケースは多くありませんが、市区町村から督促や問い合わせが入り、年明けの繁忙期にさらに対応負荷が増えるという形で、事務所・顧問先の双方に負担がかかります。
こうした間違いの多くは、知識不足というより、「顧問先×従業員×市区町村」という組み合わせの数が多すぎて、人間の手作業では見落としが起きるという構造的な問題です。ルールを正確に知っていても、件数が多ければミスの発生確率は上がります。
AI鬼管理山崎
06 THE LIMITS 事務所の手作業では、この「量」に限界がある ルールを知っていることと、ミスなく回し続けられることは別問題
ここまで見てきたとおり、給与支払報告書の対応には、提出先の判定・特例の適用・電子申告義務の確認など、細かい判断が何重にも絡みます。そして実際の事務所の現場では、これを顧問先ごとに、従業員ごとに、毎年くり返す必要があります。
こうした限界に対して、よくある発想は「ソフトを入れ替えれば解決する」です。しかし、今使っている給与ソフトを変えなくても、作業そのものを別の形で回す道があります。次の章で、その具体的な仕組みを説明します。
代表菅澤
07 AUTOMATE THE WORK 【核心】給与支払報告書の事務作業をAIで自動化する 「AIに聞く」ではなく「AIが毎年の作業を自動で回す」という発想
📚 用語解説
Claude Code/Codex:Claude CodeはAnthropic社、CodexはOpenAI社が提供するAIエージェント。ChatGPTのような「質問に答えるAI」と違い、指示を受けてファイル操作・データの集計・突合・文書作成といった作業そのものを実行できる。プログラミング不要で、日本語の指示だけで業務の仕組みを構築できるため、非エンジニアのバックオフィス担当者による業務自動化にも使われている。
7-1. 「AIに聞いて早くする」と「AIが毎年の作業を回す」は別物
ChatGPTのようなAIに「給与支払報告書の提出先の判定ルールを教えて」と聞くのは効率化です。調べ物が速くなるだけで、人間が作業の主体であることは変わりません。この使い方では、仕分けの見落としも、特例の誤用もなくなりません。
一方、Claude Code/Codexで構築するのは自動化です。「従業員データと住所一覧を読み込み、市区町村ごとに自動で振り分け、退職者の免除特例や電子申告義務の対象判定まで一括でチェックする」という一連の流れを最初に設計しておけば、翌年以降は同じ作業がトリガーひとつで回り続けます。人間の仕事は、最後に上がってきた振り分け結果と要注意リストを確認することだけになります。
7-2. これまで人間がやっていた作業 vs AIに任せた後
| これまで人間がやっていた作業 | AIに任せた後 |
|---|---|
| 従業員の住所をもとに提出先市区町村を一件ずつ判定 | 住所データから市区町村を自動判定し、顧問先横断で一覧化 |
| 退職者の年間給与総額を集計し、30万円以下かどうかを確認 | 給与データから自動集計し、免除特例の対象者を自動抽出 |
| 前々年の源泉徴収票枚数を顧問先ごとに確認し、電子申告義務の対象か判定 | 過去の提出実績データから対象判定を自動化し、対象外の顧問先も含めて一覧で管理 |
| 総括表・個人別明細書を市区町村ごとに整形 | 振り分け結果から、市区町村別の下書きを自動生成 |
| 特別徴収・普通徴収の切替対象者を目視チェック | 切替条件(従業員数・退職予定等)を自動判定し、明記漏れを検知 |
7-3. 社労士法の独占業務との線引き
なお、給与支払報告書は地方税法に基づく税務の届出であり、算定基礎届や資格取得届のような、社労士法上の1号・2号業務(労働社会保険諸法令に基づく申請書等の作成・提出代行)そのものではありません。とはいえ、給与計算代行を担う事務所にとっては年末調整から続く一連の事務フローであり、AIに任せるのは集計・振り分け・下書き作成までの事務作業、そして最終的な内容確認とeLTAXでの提出実行の判断は事務所(または顧問先)が行う、という役割分担は、他の社労士業務と同じです。社労士法の独占業務にあたる手続きの代行・帳簿書類の作成・最終確認は、あくまで先生方の仕事として残り、AIはその前段の事務作業——資料回収の一次対応、データ集計、書類の下準備——を担います。
AI鬼管理山崎
代表菅澤
08 BUILD OR DELEGATE 増員・外注・自作では、繁忙期の事務作業は片づかない 4つの選択肢のうち3つは、事務所の悩みを別の悩みに置き換えるだけ
給与支払報告書のような繁忙期の事務作業が重い——という事務所が取りうる選択肢は、大きく4つです。結論を先に言うと、このうち3つは、事務所の悩みを別の悩みに置き換えるだけで終わります。
| 選択肢 | よくある期待 | 実際に行き詰まる所 | 判定 |
|---|---|---|---|
| ①職員を増やす | 人手が増えれば繁忙期を乗り切れる | 繁忙期だけ需要が跳ねる業務のため、閑散期に人件費が残る。採用・教育にも時間がかかり、来年の繁忙期には間に合わないことも多い | ❌ |
| ②従来型の外注・BPO | 事務所の手を離せる | 顧問先ごとのルールを外注先に説明する手間がかかり、仕上がりの手直しが事務所に戻ってくる。繁忙期は外注先も混み合い、納期調整が難しい | ❌ |
| ③事務所でAIを自作する | ツールを買えば自動化できる | 顧問先ごとのルールの言語化、出力の検証方法、作った担当者しか直せない「第二の属人化」という壁がある | ❌ |
| ④AI社員AIKATAに任せる | 作業そのものを丸ごと預けられる | (該当なし) | ✅ |
代表菅澤
09 WHAT IS AIKATA AI社員AIKATAとは——事務所の事務作業を丸ごと受託するサービス 増員・外注・自作のどの壁にも引っかからない、4つめの選択肢
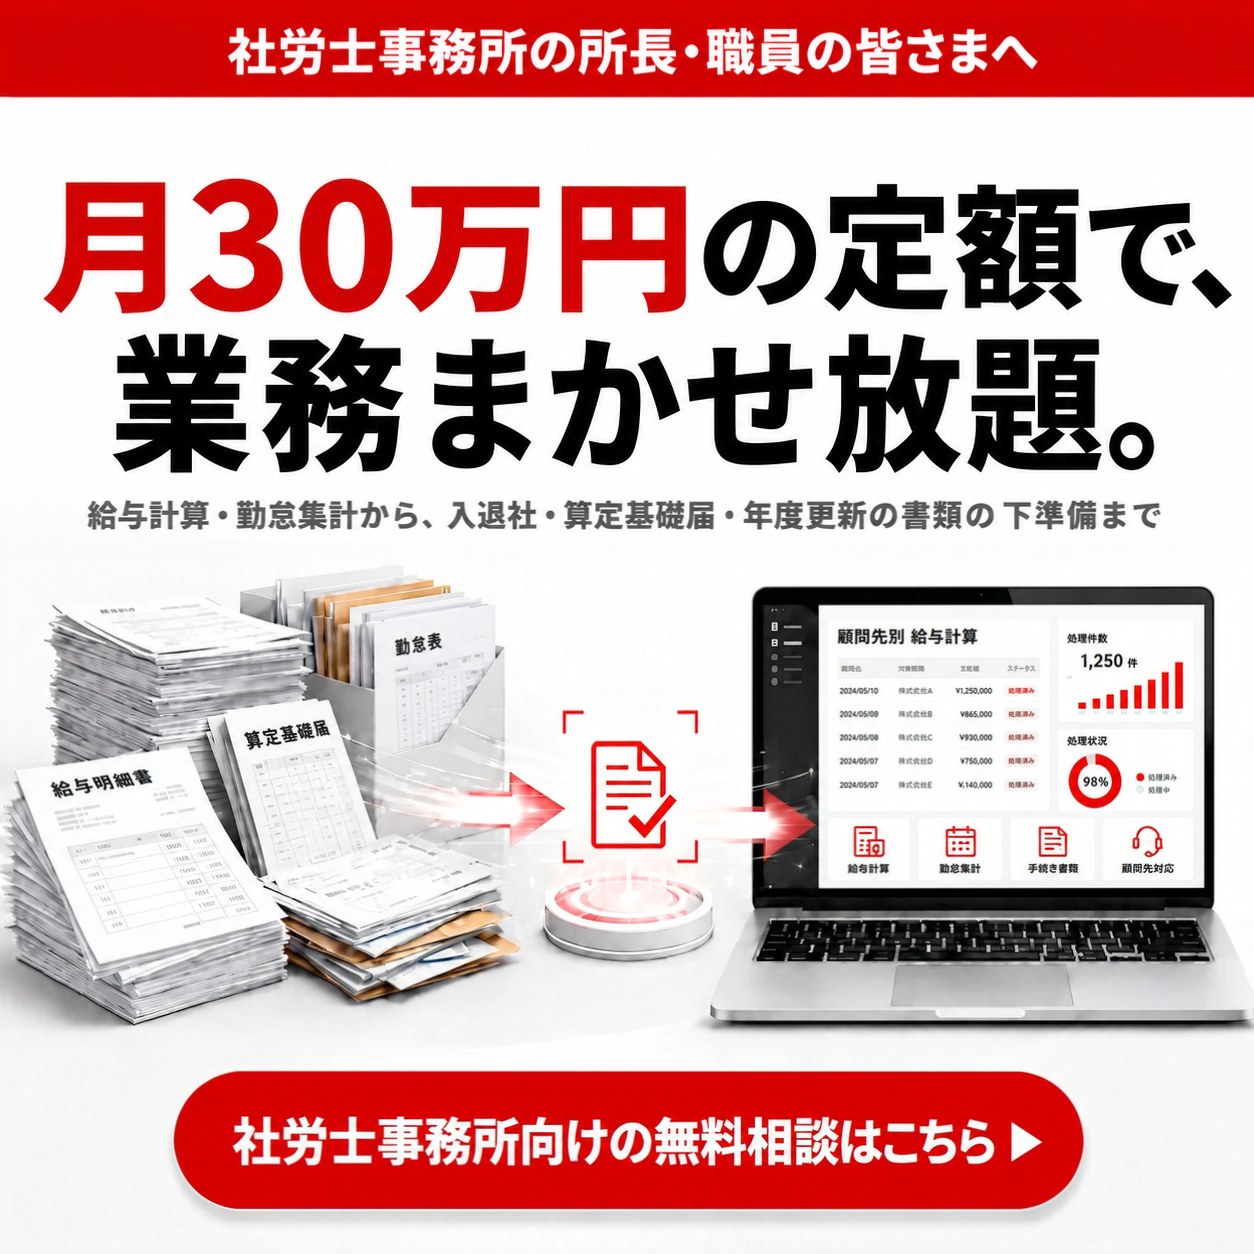
AI社員AIKATA(運営: AI社員AIKATAを運営する弊社・株式会社GENAI)は、給与計算・勤怠の集計・入退社手続きの書類の下準備・算定基礎届や労働保険の年度更新の下準備・帳票の作成・顧問先への資料回収や一次対応など、職員がパソコンで行っている事務作業を、AIと人の二重体制で丸ごと受託する業務代行サービスです。
仕組みの構築・運用はAIKATA側が行うため、事務所にAIの知識は不要です。無料相談は60分・オンライン(Google Meet)で、業務の棚卸しと、どこまで任せられるかの整理を行います。契約の義務はありません。全国対応で、NDAを締結し、給与・人事のデータの受け渡し・保管ルールは事務所の規程に合わせて個別に決めます。
料金は月額の定額制で、業務量が増えても料金は変わりません。繁忙期に処理量が増えても追加費用が発生しない仕組みのため、給与支払報告書のように時期が集中する業務との相性が良い料金設計になっています。
AI鬼管理山崎
10 COMPARISON & CONCLUSION 残る道は「作業そのものを任せる」だけ 手作業・ソフトの乗り換え・AIKATA、3つを並べて比較する
| 手作業のまま | ソフトの追加・乗り換え | AIKATAに任せる | |
|---|---|---|---|
| 繁忙期の負荷 | ❌ 人手に比例して増える | △ 入力は減るが仕分け・確認は残る | ✅ 処理量が増えても人を増やさず対応 |
| 顧問先ごとのルール | △ 職員の頭の中にある | △ ソフトの設定で一部吸収 | ✅ 仕組みに登録し、担当者が変わっても残る |
| 顧問先への負担 | ✅ ソフト変更なし | ❌ ソフトの乗り換えを依頼する必要あり | ✅ いまのソフトのまま変更不要 |
| 職員の採用・教育 | ❌ 繁忙期のたびに必要 | △ 操作研修は必要 | ✅ 事務所にAIの知識は不要 |
| 社労士法の線引き | ✅ 全部事務所が行うので明確 | ✅ 明確 | ✅ 1号・2号業務は事務所に残し、事務作業のみ受託 |
10-1. AI社員AIKATAが選ばれる5つの理由
増員・外注・自作・ソフトの乗り換えは、どれも事務所が人か仕組みを抱え続けることになります。作業そのものを手放せる道は、AIKATAに任せることだけです。給与支払報告書の次には、算定基礎届、そして年度更新と、顧問先対応が連続する時期がやってきます。1つの業務で仕組みを作れば、同じ考え方を他の定型業務にも広げていけます。
代表菅澤
次の繁忙期を、職員を増やさずに越える準備を始めませんか
給与支払報告書の仕分け・作成・提出は、年末調整から年度更新まで続く繁忙期の一部にすぎません。
無料相談(60分・オンライン)では、いまの事務所の業務を棚卸しし、どの作業から任せられるかをその場で整理します。人を増やす・ソフトを替えると決める前に、一度お話しください。
AI鬼管理山崎
職員を増やす・外注する・AIを自作する・ソフトを替える——どの道を選んでも、集計・入力・確認の作業か、それを回す人と仕組みが事務所に残り続けます。
AI社員AIKATAなら、いまお使いの給与ソフト・手続きソフトはそのまま、顧問先ごとのルールも登録して処理し、事務所に残るのは仕上がりの確認と承認だけです。どの業務から任せられるかは、無料相談(60分・オンライン)でその場で整理します。
NEXT STEP
事務所の定型業務を、
AI社員に任せてみませんか?

よくある質問
Q. 給与支払報告書と源泉徴収票は何が違うのですか?
A. 記載項目はほぼ同じですが、提出先と目的が異なります。源泉徴収票は税務署と従業員本人に対する書類で、所得税の計算に使われます。給与支払報告書は従業員が住む市区町村に対する書類で、個人住民税の計算に使われます。また、従業員本人に交付する源泉徴収票にはマイナンバーの記載は不要ですが、市区町村へ提出する個人別明細書にはマイナンバーの記載が必要という違いもあります。
Q. 給与支払報告書の提出先はどう判断すればいいですか?
A. 在職中の従業員は、提出する年の1月1日現在の住所地の市区町村が提出先です。年の途中で退職した従業員は、1月1日時点ではなく退職時点の住所地の市区町村が提出先になります。この違いを取り違えると提出漏れの原因になるため、退職者の住所変更履歴を確認してから振り分けることが重要です。
Q. 退職した従業員の給与支払報告書は提出しなくてもいいですか?
A. その年に支払った給与の総額が30万円以下の退職者については、提出が免除される特例があります。ただし、提出先の市区町村によっては30万円以下でも提出を求める運用をしている場合があるため、免除の特例を使う前に該当市区町村への確認が必須です。確認を怠って省略すると、後日市区町村から問い合わせが来ることがあります。
Q. 電子申告(eLTAX)での提出が義務になるのはどの事業者ですか?
A. 現行では、前々年に税務署へ提出した源泉徴収票の枚数が100枚以上の事業者が対象です。令和9年(2027年)1月提出分(令和8年中に支払った給与分)からは、この基準が30枚以上に引き下げられる予定です。改正後は対象となる事業者・顧問先が大幅に増えるため、顧問先を多く抱える事務所は、今のうちに各顧問先の対象判定を確認しておくことをお勧めします。
Q. 給与支払報告書を提出しないとどうなりますか?
A. 給与支払報告書の提出は地方税法で定められた法定義務であり、未提出の場合は1年以下の拘禁刑または50万円以下の罰金の対象となる可能性があります。実務上は、まず市区町村から督促や問い合わせが入ることが多いですが、提出の遅れや漏れが続くと、顧問先・事務所双方の信用に関わる問題になります。
Q. 社労士法上、給与支払報告書の作成をAIに任せても問題ありませんか?
A. 給与支払報告書は地方税法に基づく税務の届出で、社労士法上の1号・2号業務(労働社会保険諸法令に基づく申請書等の作成・提出代行)そのものではありません。AI社員AIKATAのようなサービスに任せる場合も、AIが担うのは住所データの集計・市区町村ごとの振り分け・書類の下書き作成までの事務作業で、最終的な内容確認とeLTAXでの提出実行の判断は、事務所または顧問先が行います。この役割分担は、算定基礎届など他の社労士業務を自動化する場合も同じです。
Q. 今使っている給与ソフトのままでAI社員AIKATAを利用できますか?
A. 利用できます。AI社員AIKATAは特定のソフトに限定せず、いま事務所が使っている給与ソフトや勤怠システムをそのまま使い、画面操作を含めて自動化する仕組みです。顧問先にソフトの乗り換えを依頼する必要はなく、ソフトを変えずに事務作業の手間だけを減らしたい事務所に向いています。
Q. 顧問先ごとに住所分布や締め日が違っても対応できますか?
A. 対応できます。AI社員AIKATAでは、顧問先ごとの締め日・支給日・手当・従業員の住所などの個別ルールを仕組みに登録して処理するため、担当者が変わってもルールが引き継がれます。給与支払報告書のように顧問先ごとの条件がバラバラな業務ほど、仕組みに登録してしまうメリットが大きくなります。
あわせて読みたい:同じテーマの記事
AI社員AIKATAへのお問い合わせ
この記事を読んで気になった方へ。
専門スタッフが、御社に最適な
業務自動化・業務代行プランを無料でご提案します。
- AI業務自動化サービス「AI鬼管理」を運営 — Claude Code を活用し、経営者の業務を「AIエージェントに任せる仕組み」へ転換するパーソナルトレーニングを 伴走構築 で提供。日報・採用・問い合わせ対応・経費精算・議事録・データ集計・営業リスト等の定型業務を、AIに代行させる体制を経営者と一緒に作り込む
- Claude Code 実装ノウハウを 経営者・法人クライアント に直接指導。生成AIを「便利ツール」ではなく 「業務を任せる存在」 として運用する手法を体系化
- 「やらせ切る管理」メソッドの開発者。シンゲキ株式会社(2021年設立・鬼管理専門塾運営)にて累計3,000名以上の学習者を志望校合格に導いた管理メソッドを、AI × 経営者支援 に転用
- 著書『3カ月で志望大学に合格できる鬼管理』(幻冬舎)、『親の過干渉こそ、最強の大学受験対策である。』(講談社)
- メディア出演: REAL VALUE / カンニング竹山のイチバン研究所 / ええじゃないかBiz 他
- 明治大学政治経済学部卒